در بسیاری از خانوادهها، زن همه را در نظر میگیرد: همسر، فرزندان، پدر و مادر مسن. اما وقتی نوبت برنامه بازنشستگی خودش میرسد، همیشه کار مهمتری پیش میآید. نتیجه معمولاً یک پوشه پر از برگههای باز نشده است: صورتحساب بانکی، فرمهای ذینفع، قرارداد بیمه و نامههایی که «بعداً» باید خوانده شوند.
این مقاله برای زنانی است که میخواهند این وضع را عوض کنند. ایده اصلی آن را از یک مقاله مشاور مالی آمریکایی در Kiplinger گرفتهام و آن را برای شرایط ایرانیان مقیم کانادا بازنویسی و گسترش دادهام. هدف یک چیز است: برنامه بازنشستگیای که هم از عزیزانتان مراقبت کند و هم خودتان را کنار نگذارد.
چرا برنامه مالی خیلی از زنان «آخرین کار» میشود؟
دلیلش کمهوشی یا بیعلاقگی نیست. معمولاً چند عامل با هم کار میکنند:
- اولویتهای دیگران: بچهها، تحصیل، مراقبت از والدین و مدیریت خانه همیشه فوریترند.
- وقفههای شغلی: مرخصی زایمان، کار پارهوقت یا ترک کار برای مراقبت از خانواده، دورههای پسانداز و مشارکت در بازنشستگی را کوتاه میکند.
- مهاجرت: وقتی شروع زندگی در کانادا سنگین است، برنامه بازنشستگی خودبهخود به آینده دورتر موکول میشود.
- تصور اشتباه: بعضی فکر میکنند «اینها کار همسرم است» یا «هنوز زود است». اما زندگی همیشه طبق تقسیم کار خانوادگی پیش نمیرود.
مشکل اینجاست که زندگی گاهی ناگهان همه تصمیمهای مالی را روی دوش یک نفر میگذارد: جدایی، فوت همسر، بیماری یا بازنشستگی زودتر از انتظار. کسی که تا آن روز هیچ تصویری از وضعیت مالی خانواده نداشته، در بدترین زمان باید سختترین تصمیمها را بگیرد.
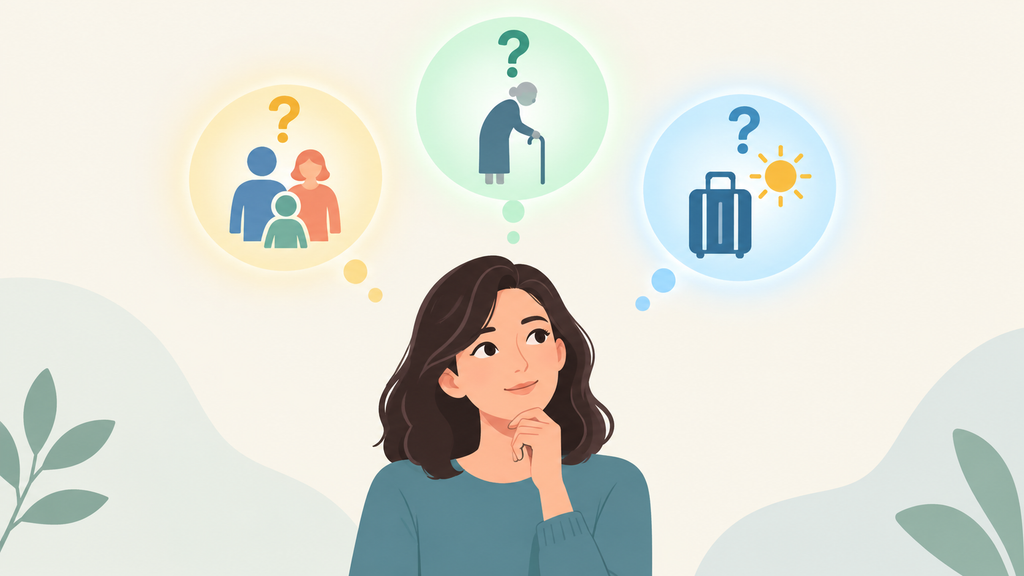
قبل از هر عدد و بازدهی، این سه سؤال را بپرسید
بیشتر مردم برنامه مالی را با این سؤال شروع میکنند: «پولم را کجا سرمایهگذاری کنم که بیشترین سود را بدهد؟» اما سؤالهای مهمتری وجود دارد که جهت کل برنامه را معلوم میکنند.
۱. آیا عزیزانم تأمین هستند؟
اگر اتفاقی برای من بیفتد، همسر و فرزندانم چطور ادامه میدهند؟ آیا قسط خانه، هزینه تحصیل و خرج روزمره از کار نمیافتد؟ پاسخ این سؤال معمولاً به بیمه و پسانداز اضطراری برمیگردد. اگر میخواهید بیشتر بدانید، مقاله بیمه عمر برای خانواده را بخوانید.
۲. اگر والدینم به کمک نیاز پیدا کنند چه میشود؟
بسیاری از ما فرزندانی هستیم که پدر و مادرمان در ایران یا کشور دیگری زندگی میکنند. هزینهی مراقبت از آنها، چه مالی و چه زمانی، باید در برنامه دیده شود، نه اینکه موقع بحران از پسانداز بازنشستگی خودمان برداشته شود.
۳. من چه زندگیای میخواهم؟
این سؤال را کمتر کسی بلند میپرسد. اما اگر پاسخش روشن نباشد، برنامه هم بیجهت میشود. میخواهید بازنشسته که شدید کار پارهوقت داشته باشید؟ بیشتر سفر کنید؟ کنار خانواده در یک شهر دیگر زندگی کنید؟ هر کدام از اینها هزینه دارد و باید اسمش در برنامه باشد.
پنج بخش یک برنامه بازنشستگی کامل
یک برنامه خوب فقط «چقدر پسانداز کردهام» را نمیپرسد. این پنج بخش را کنار هم ببینید:
هزینهها: چقدر، و کی؟
هزینه بازنشستگی یک عدد ثابت نیست. بعضی هزینهها با تورم بالا میروند (غذا، خدمات)، بعضی ثابتاند (اجاره یا قسط)، بعضی یکبارند (تعمیر خانه) و بعضی فصلی (سفر). مهم است بدانید در ۲۰ تا ۳۰ سال آینده در هر دوره چقدر لازم دارید، نه فقط یک عدد کلی.
درآمد: از کجا و چه زمانی؟
درآمد بازنشستگی در کانادا معمولاً از چند منبع میآید: برنامه بازنشستگی کانادا (CPP)، مستمری سالمندی (OAS)، حسابهایی مثل RRSP و TFSA و اگر دارید پنشن محل کار. مهمتر از مجموع اینها، هماهنگی زمان دریافت آنهاست. اطلاعات رسمی CPP را در سایت دولت کانادا ببینید. اگر سالهایی را برای مراقبت از فرزند کمدرآمد یا بیدرآمد بودهاید، بپرسید آیا CPP تمهیداتی برای آن دوره دارد.
سرمایهگذاری: صبر مهمتر از زمانبندی
هیچکس نمیتواند بازار را دقیق پیشبینی کند. چیزی که معمولاً نتیجه میدهد، زمان است: سرمایهگذاری منظم، متنوع و متناسب با تحمل ریسک شما، نه جابهجایی مدام بر اساس خبرها. نوع و مقدار مناسب به سن، هدف و شرایط شما بستگی دارد.
میراث و ذینفع: چه کسی، چطور؟
بعضی از مهمترین تصمیمهای مالی روی یک فرم کوچک است: ذی نفع (beneficiary) حساب RRSP، TFSA و بیمه عمر. اگر ذینفعها بهروز نباشند، پول ممکن است به کسی برسد که شما نمیخواستید یا مراحل قانونی طولانی شود. هر چند سال یکبار، یا بعد از ازدواج، طلاق، تولد فرزند یا فوت یکی از نزدیکان، این فرمها را مرور کنید.
مالیات: هدف کمکردن مالیات کل عمر است
مهم نیست امسال چقدر مالیات میدهید؛ مهم است در کل دوران بازنشستگی چقدر از پولتان میماند. برداشت اجباری از RRIF مثلاً میتواند درآمد سالانه شما را بالا ببرد و روی OAS اثر بگذارد. برای دیدن مثال عددی، مقاله برداشت اجباری RRIF و کاهش OAS را بخوانید. بعضی ابزارها، مثل تقسیم درآمد بازنشستگی با همسر یا RRSP همسری، در شرایط خاص میتوانند به این کار کمک کنند. با حسابدار یا مشاور مالی بررسی کنید که برای شما مناسب است یا نه.
این پنج بخش مثل دومینو به هم وصلاند
مشکل اصلی آنجاست که معمولاً هر بخش را جدا تصمیم میگیریم. اما اینجا هر تصمیم بر بقیه اثر دارد:
- تصمیم درباره زمان شروع CPP یا OAS روی مالیات اثر میگذارد.
- میزان برداشت از RRSP روی مبلغی که برای وارثان میماند اثر میگذارد.
- هزینههای درمان و مراقبت روی سرمایهگذاری اثر میگذارد.
برای همین بهتر است یک برنامه یکپارچه داشته باشید. گاهی بهترین حرکت این است که قدمی را که الان راحتتر است صبر کنید، چون قدمهای بعدی را آسانتر میکند. برای شروع فکر کردن به این روند، راهنمای برنامهریزی بازنشستگی در کانادا را هم ببینید.
خودتان را در برنامه بنویسید
بسیاری از زنان وقتی زندگی ایدهآل بعد از بازنشستگی را تصور میکنند، همهچیزش حول دیگران است: کمک به تحصیل نوهها، سفر خانوادگی، ذخیرهای که اگر اتفاقی افتاد از همه محافظت کند. این هدفها ارزشمندند. اما اگر دقت کنید، سهم خود شما معمولاً اولین چیزی است که وقتی حسابها تنگ میشود، کم میشود یا اصلاً نوشته نشده است.
سه کار ساده میتواند این عادت را عوض کند:
- برای خودتان یک ردیف مشخص بگذارید. مثلاً «سفر دو بار در سال»، «شروع کار پارهوقت دلخواه» یا «دوره آموزشی».
- برای آن عدد بنویسید. همانطور که برای شهریه فرزند عدد مینویسید.
- آن را جزو هزینههای غیرقابل حذف بدانید. نه «اگر پول ماند».
برنامهای که فرض میکند شما با باقیمانده کنار میآیید، متعادل نیست؛ فقط عادت قدیمی «خودم آخرین نفرم» است که در جدول اکسل نوشته شده.
یک مثال فرضی
مریم ۵۸ ساله است و ۱۰ سال است در کانادا زندگی میکند. در سالهای اول بهخاطر بچهها کار پارهوقت داشته و بیشتر پسانداز خانواده زیر نام همسرش بوده. وقتی همسرش بیمار میشود و چند ماه نمیتواند کار کند، مریم متوجه میشود نمیداند کدام حسابها چقدر دارند، ذینفع بیمهها کیست و بیمه ناتوانی همسرش چه چیزی را پوشش میدهد.
این مثال فرضی است، اما برای بسیاری از خانوادهها آشناست. اگر مریم قبلتر چند ساعت برای دیدن تصویر کامل وقت گذاشته بود، آن ماهها بسیار کماسترستر میگذشت. درباره نقش بیمه ناتوانی و بیماریهای حاد، این مقاله مفید است.
اگر ناگهان همه تصمیمها با شما باشد: چه مدارکی را جمع کنیم؟
میتوانید همین حالا یک پوشه (کاغذی یا دیجیتال) بسازید و اینها را در آن بگذارید:
- فهرست همه حسابهای بانکی، RRSP، TFSA و سرمایهگذاری، با نام بانک یا شرکت
- فهرست بیمهنامهها (عمر، بیماری حاد، ناتوانی، خانه، خودرو) با شماره و نام ذینفع
- آخرین اظهارنامه مالیاتی و اطلاعات حساب CRA
- اطلاعات وام، مورتگیج و بدهیها
- وصیتنامه، وکالتنامه مالی و وکالتنامه درمانی (در صورت وجود)
- اطلاعات تماس حسابدار، مشاور مالی و وکیل
لازم نیست همهچیز کامل باشد. حتی یک فهرست ناقص بهتر از هیچ است.
سه قدم برای یک صبح شنبه
برای شروع منتظر جلسه مشاوره نمانید. با یک فنجان قهوه و کاغذ، این سه کار را انجام دهید:
- اسم سه چیز را بنویسید: مهمترین نگرانیتان درباره عزیزانتان، مهمترین چیزی که از زندگی بعد از بازنشستگی میخواهید و بزرگترین ابهام مالیتان.
- پوشه مدارک را شروع کنید و ببینید چه چیزی کم است.
- یک تاریخ ثابت در تقویم بگذارید (مثلاً هر سال همین ماه) برای مرور برنامه.
برای اطلاعات بیطرفانه درباره محصولات مالی و حقوق مصرفکننده هم میتوانید به آژانس مصرفکننده مالی کانادا (FCAC) سر بزنید. اگر نگران آرامش ذهنی هستید، مقاله آرامش مالی و برنامه قبل از بحران هم کمک میکند.
جمعبندی
بازنشستگی خوب فقط به این بستگی ندارد که چقدر پسانداز کردهاید؛ به این هم بستگی دارد که آن پول چگونه، چه زمانی و با چه مالیاتی به دستتان میرسد. و مهمتر از آن، به اینکه خودتان در برنامه حضور داشته باشید.
شما نباید بین مراقبت از عزیزانتان و داشتن زندگی دلخواه یکی را انتخاب کنید. میشود هر دو را در یک برنامه نوشت. فقط باید اسم خودتان را روی صفحه بنویسید.
این مطلب جنبه آموزشی دارد و جایگزین مشاوره مالی، مالیاتی یا حقوقی نیست. قوانین و مبالغ ممکن است تغییر کنند، پس قبل از تصمیمگیری با متخصص مشورت کنید.
اگر میخواهید بدانید برنامه بیمه و بازنشستگی شما با این پنج بخش چه نسبتی دارد، همین حالا در صفحه اینستاگرام به من دایرکت (DM) بدهید تا با هم وضعیت شما را بررسی کنیم.