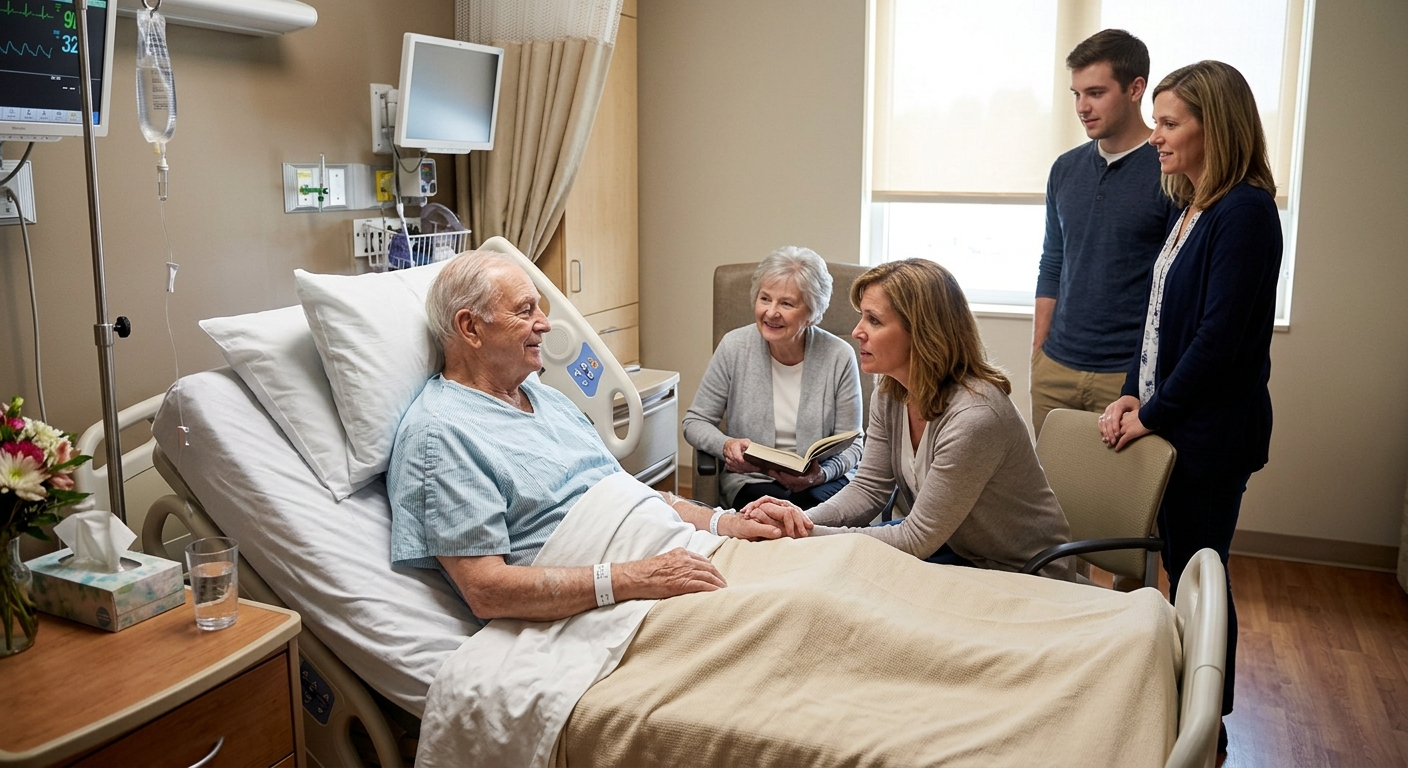
اگر همین امروز به دلیل یک بیماری جدی یا حادثه، برای چند ماه نتوانید سر کار بروید، چه اتفاقی برای زندگی مالی شما و خانوادهتان میافتد؟ اجاره یا وام مسکن، قبضها، هزینههای روزمره… همه اینها معمولاً به یک منبع وابستهاند: توانایی شما برای کار کردن، یعنی سلامت جسمی و روانیتان. دقیقاً همینجاست که بیمه بیماریهای خاص و بیمه از کارافتادگی وارد میدان میشوند؛ دو ابزاری که کمتر کسی دربارهشان جدی فکر میکند، تا روزی که خیلی دیر شده باشد.
بیشتر ما وقتی به «داراییهای مالی» فکر میکنیم، به خانه، خودرو، پسانداز یا سرمایهگذاریهایمان فکر میکنیم؛ چیزهایی که برایشان بیمه میخریم چون از دست دادنشان برایمان گران تمام میشود. اما بزرگترین دارایی مالی هر فرد، چیزی است که کمتر کسی آن را اینطور میبیند: سلامت او و تواناییاش برای کسب درآمد. در ادامه نگاهی دقیقتر میاندازیم به اینکه بیمه بیماری و بیمه از کارافتادگی دقیقاً چه نقشی در محافظت از این دارایی بیجایگزین دارند.
سلامت شما، موتور تولید درآمد خانواده است
فرض کنید صاحب داراییای هستید که هر ماه برایتان درآمد تولید میکند. قاعدتاً برای آن بیمه میخرید، درست است؟ حالا به این فکر کنید که بدن و ذهن شما، دقیقاً همان دارایی است که سالها درآمد خانواده را تأمین میکند. با این حال، بسیاری از افراد برای خانه و خودروی خود بیمه دارند، اما هیچ پوششی برای منبع اصلی درآمدشان، یعنی توانایی کار کردن، ندارند.
نکته مهم اینجاست: بیمه سلامت استانی در کانادا (مثل OHIP در انتاریو یا MSP در بریتیش کلمبیا) هزینههای درمانی مثل ویزیت پزشک و بستری در بیمارستان را پوشش میدهد، اما اگر بهخاطر بیماری نتوانید کار کنید، این بیمهها یک دلار هم بابت جبران درآمد از دسترفتهتان پرداخت نمیکنند. این شکاف دقیقاً همان جایی است که بیمه بیماریهای خاص و بیمه از کارافتادگی وارد میشوند.
واقعیت آماری که کمتر کسی دربارهاش فکر میکند
خیلیها فکر میکنند «من جوان و سالم هستم، این اتفاقها برای دیگران میافتد». اما آمار واقعیت دیگری را نشان میدهد:
- طبق گزارش انجمن بیمه عمر و سلامت کانادا (CLHIA)، از هر سه نفر شاغل در کانادا، یک نفر دستکم یک بار پیش از ۶۵ سالگی، برای ۹۰ روز یا بیشتر دچار از کارافتادگی میشود.
- در هر لحظه، از هر هفت کانادایی، یک نفر با نوعی از کارافتادگی زندگی میکند.
- برخلاف تصور رایج، کمتر از ۱۰ درصد موارد از کارافتادگی نتیجه تصادف است؛ اکثریت قریب به اتفاق، ناشی از بیماریهای مزمن مانند مشکلات قلبی، سرطان و مسائل سلامت روان است.
- طبق آمار انجمن سرطان کانادا، تقریباً دو نفر از هر پنج کانادایی در طول زندگی خود به نوعی سرطان مبتلا میشوند؛ خبر خوب این است که با پیشرفت پزشکی، نرخ بقای پنجساله در بسیاری از انواع سرطان به حدود ۶۰ تا ۶۴ درصد رسیده است.
این آمار در واقع دو پیام دارد: از یک طرف، ریسک ابتلا به بیماریهای جدی بسیار بیشتر از آن چیزی است که فکر میکنیم؛ از طرف دیگر، خبر خوب این است که امروز احتمال زنده ماندن و بهبودی بسیار بالاتر از گذشته است. اما دقیقاً همین «بهبودی» است که هزینهبر میشود: ماهها دوری از کار، هزینههای درمانی جانبی، رفتوآمد، مراقبت در منزل و افت شدید درآمد خانواده.
تفاوت بیمه از کارافتادگی و بیمه بیماریهای خاص در چیست؟
این دو نوع بیمه اغلب با هم اشتباه گرفته میشوند، در حالی که نقشهای متفاوت اما مکملی دارند.
بیمه از کارافتادگی (Disability Insurance)
اگر به دلیل بیماری یا حادثه نتوانید کار کنید، این بیمه بخشی از درآمد ماهانهتان (معمولاً حدود ۶۰ تا ۷۰ درصد) را تا زمان بازگشت به کار یا پایان مدت پوشش، به شما پرداخت میکند. این یعنی جریان نقدی ماهانه برای پرداخت اجاره، وام مسکن و هزینههای زندگی، دقیقاً زمانی که بیشترین نیاز را به آن دارید.
بیمه بیماریهای خاص (Critical Illness Insurance)
به محض تشخیص یکی از بیماریهای تحت پوشش (مثل سرطان، سکته قلبی یا سکته مغزی)، مبلغی یکجا و نقد به شما پرداخت میشود؛ صرفنظر از اینکه بتوانید کار کنید یا نه. این مبلغ را میتوانید هر طور که لازم دارید خرج کنید: از هزینه درمانهای خارج از پوشش دولتی گرفته تا پرداخت وام مسکن یا حتی سفر برای درمان تخصصی.
بهترین برنامه مالی معمولاً ترکیبی از هر دو است: یکی جریان نقدی ماهانه ایجاد میکند و دیگری، همان روزهای اول تشخیص، یک تکیهگاه مالی فوری فراهم میسازد.
چرا فقط به سیستم درمانی کانادا یا بیمه بیکاری (EI) نمیتوان تکیه کرد؟
بسیاری از تازهواردان و حتی کاناداییهای باسابقه، تصور میکنند چون سیستم درمانی کانادا «رایگان» است، نیازی به بیمه اضافه ندارند. اما دو نکته مهم را نباید فراموش کرد.
نخست، همانطور که گفته شد، بیمه درمانی استانی هزینههای پزشکی را پوشش میدهد، نه افت درآمد شما را. دوم، مزایای بیماری بیمه بیکاری (EI Sickness Benefits) که دولت کانادا ارائه میدهد، حداکثر تا ۲۶ هفته و تنها معادل حدود ۵۵ درصد میانگین درآمد شماست، آن هم تا سقفی مشخص. برای بسیاری از بیماریهای جدی، دوران نقاهت میتواند بسیار بیشتر از ۲۶ هفته طول بکشد؛ و برای افراد خوداشتغال یا صاحبان کسبوکار کوچک که اصلاً واجد شرایط EI نیستند، این شکاف حتی بزرگتر هم میشود.
چه کسانی بیشتر از همه به این پوشش نیاز دارند؟
- افراد خوداشتغال و صاحبان کسبوکار کوچک: بدون کارفرما، یعنی بدون مرخصی استعلاجی با حقوق و بدون بیمه گروهی؛ اگر کار نکنند، درآمدشان بلافاصله متوقف میشود.
- نانآور اصلی خانواده: کسی که توقف درآمدش مستقیماً روی مخارج روزمره، تحصیل فرزندان و ثبات زندگی خانواده اثر میگذارد.
- کسانی که وام مسکن یا تعهدات مالی بلندمدت دارند: تعهداتی که با یک وقفه چندماهه در درآمد، میتوانند به بحران تبدیل شوند.
- مهاجران تازهوارد به کانادا: که معمولاً هنوز پسانداز اضطراری کافی، سابقه بیمهای طولانی یا شبکه حمایتی خانوادگی نزدیک در کانادا ندارند.
باورهای غلطی که بهتر است کنار بگذاریم
«من جوان و سالم هستم، به این زودیها نیاز پیدا نمیکنم.» همانطور که دیدیم، آمار از کارافتادگی نشان میدهد این ریسک برای افراد جوان هم واقعی است؛ ضمن اینکه هرچه زودتر بیمه بخرید، حق بیمه شما معمولاً پایینتر و ثابتتر خواهد ماند.
«بیمه گروهی محل کارم کافی است.» بسیاری از بیمههای گروهی، پس از یک تا دو سال، تعریف «ناتوانی» را از «ناتوانی در انجام شغل فعلی» به «ناتوانی در انجام هر شغلی» تغییر میدهند؛ یعنی دریافت غرامت بسیار سختتر میشود. علاوه بر این، با تغییر شغل یا از دست دادن آن، این پوشش را هم از دست میدهید.
«اگر اتفاقی بیفتد، از پساندازم استفاده میکنم.» پسانداز اضطراری معمولاً برای چند ماه کافی است، نه برای دوران نقاهتی که میتواند یک تا چند سال طول بکشد.
هرچه دیرتر اقدام کنید، هزینه بیشتر میشود
یکی از نکاتی که کمتر دربارهاش صحبت میشود، رابطه مستقیم بین سن، سلامت و هزینه بیمه است. حق بیمه بیماریهای خاص و از کارافتادگی، بر اساس سن و وضعیت سلامت در لحظه خرید تعیین میشود؛ هرچه جوانتر و سالمتر باشید، این هزینه پایینتر خواهد بود. تازه، اگر در فاصله بین «امروز» و روزی که تصمیم بگیرید اقدام کنید، به یک بیماری زمینهای مبتلا شوید، ممکن است دیگر اصلاً واجد شرایط دریافت پوشش کامل نباشید، یا آن بیماری خاص از پوشش شما کنار گذاشته شود. به همین دلیل، «صبر کردن برای زمان مناسبتر» در این نوع بیمه، معمولاً گزینه پرهزینهتری است تا اقدام زودهنگام.
چطور پوشش مناسب خودتان را انتخاب کنید؟
انتخاب بیمه بیماریهای خاص و از کارافتادگی مناسب، به عوامل زیادی بستگی دارد: میزان درآمد ماهانه، تعهدات مالی، سابقه سلامت، نوع شغل و حتی برنامههای بلندمدت مثل بازنشستگی. نکاتی مثل «دوره انتظار» پیش از شروع پرداخت غرامت، تعریف دقیق از کارافتادگی در بیمهنامه، مدت زمان پرداخت و تعداد بیماریهای تحت پوشش، همگی روی مبلغ حق بیمه و کیفیت واقعی پوشش شما تأثیر میگذارند. به همین دلیل بهتر است این تصمیم را بدون مشورت با یک متخصص بیمه که شرایط خاص شما و خانوادهتان را میشناسد، نگیرید.
سلامت را همانقدر جدی بگیرید که داراییهای دیگرتان را
خانه، خودرو و پسانداز شما مهم هستند، اما هیچکدام بدون سلامت شما معنا پیدا نمیکنند. بیمه بیماریهای خاص و بیمه از کارافتادگی، دقیقاً مثل برنامهریزی برای بازنشستگی، بخشی از یک برنامه مالی کاملاند؛ ابزاری برای اینکه اگر روزی سلامتتان به چالش کشیده شد، حداقل نگرانی مالی یکی از دغدغههایتان نباشد.
اگر میخواهید بدانید کدام نوع پوشش و چه میزان مبلغ بیمه، متناسب با شرایط شما و خانوادهتان است، همین حالا از طریق صفحه اینستاگرام برایم پیام دایرکت بفرستید تا در یک گفتوگوی رایگان، وضعیت شما را بررسی کنیم.