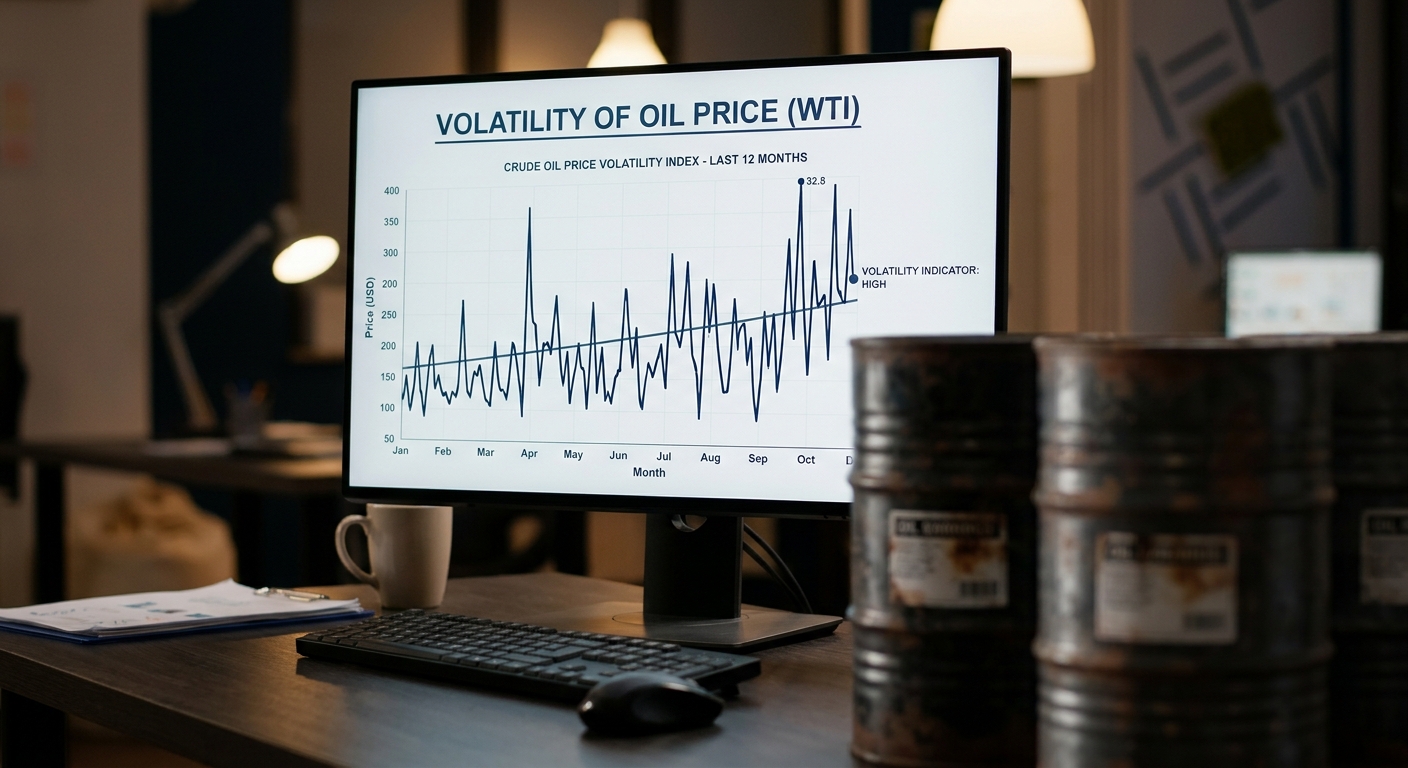
روز پنجشنبه ۲۲ اکتبر ۲۰۲۶ بازارهای مالی جهان صبح را با حال و هوایی محتاطانه شروع کردند. قیمت نفت بالا رفته بود، بازده اوراق قرضهی فرانسه بالاتر از انتظار جهش کرده بود و سهام چند شرکت بزرگ فناوری بعد از اعلام نتایج مالی نوسان شدیدی داشت. شاید فکر کنید این خبرها فقط به کار معاملهگران والاستریت میآید، اما واقعیت این است که نوسانات بازار در نهایت به سفرهی خانوادهها، حساب بازنشستگی و حتی تصمیمهای بیمهای ما هم میرسد. در این مقاله ماجرای آن روز را ساده تعریف میکنیم و بعد میبینیم یک خانوادهی فارسیزبان در کانادا چگونه میتواند با برنامهریزی مالی و بیمه، در برابر چنین تکانهایی آرامتر بماند.
آن روز در بازارهای جهانی دقیقاً چه اتفاقی افتاد؟
بر اساس گزارش رویترز، فصل گزارشدهی شرکتهای بزرگ فناوری آمریکا با نتایجی ترکیبی آغاز شده بود؛ یعنی نه آنقدر خوب که بازار را به وجد بیاورد و نه آنقدر بد که زنگ خطر جدی بزند. اما چند خبر دیگر فضا را سنگین کرد: بالا رفتن قیمت نفت به بالاترین سطح از ماه مه، افزایش بازده اوراق دولتی فرانسه و ادامهی درگیریها در خاورمیانه و اوکراین، با وجود رفتوآمدهای دیپلماتیک در هفتهی قبل.
نتیجه این شد که معاملهگران به سمت «کاهش ریسک» رفتند. در زبان ساده یعنی بسیاری از سرمایهگذاران ترجیح دادند داراییهای پرنوسان را کنار بگذارند و به سراغ گزینههای امنتر بروند. قراردادهای آتی شاخصهای آمریکا افت کرد و بازده اوراق خزانهی آمریکا هم پایین آمد، چون خریداران به اوراق دولتی پناه بردند.
نفت گرانتر، هزینهی زندگی سنگینتر
قیمت نفت برنت در همان روز حدود ۳ درصد دیگر بالا رفت و از ۱۱۲ دلار برای هر بشکه گذشت. این عدد فقط یک رقم روی صفحهی مانیتور نیست. وقتی نفت گران میشود، هزینهی بنزین، حملونقل کالا، گرمایش خانه و در نهایت قیمت مواد غذایی هم بالا میرود. برای کسی که در شهرهای سردسیر کانادا زندگی میکند و زمستان در راه است، این یعنی بودجهی خانواده سریعتر از معمول تحت فشار قرار میگیرد.
از زاویهی مالی، گرانی انرژی به تورم دامن میزند و تورم، ارزش واقعی پسانداز را آرام آرام میخورد. به همین دلیل کسانی که پولشان را فقط در حسابهای کمبازده نگه داشتهاند، در چنین دورانی بیشتر احساس فشار میکنند.
بدهی فرانسه؛ خبری که ظاهراً از ما دور است
بازده اوراق دهسالهی فرانسه از ۵ درصد بالاتر رفت و فاصلهی آن با اوراق مشابه آلمان به ۱۶۵ واحد پایه رسید؛ عددی که طبق گزارش، از سال ۲۰۱۱ تا آن روز دیده نشده بود. دلیل نگرانی بازار هم روشن بود: بودجهی دولت به نتیجه نرسیده بود، احتمال کاهش رتبهی اعتباری فرانسه مطرح بود و ناآرامیهای خیابانی هم میتوانست ادامه پیدا کند.
شاید بپرسید این موضوع چه ربطی به یک خانواده در تورنتو یا ونکوور دارد. جواب این است که اقتصادهای جهان به هم گره خوردهاند. وقتی اعتماد به بدهی یک اقتصاد بزرگ کم میشود، اثرش روی نرخ بهره، ارزش سهام و صندوقهای بازنشستگی در کشورهای دیگر هم دیده میشود. درس مهم برای سرمایهگذار عادی این است: ریسک همیشه از جایی میآید که انتظارش را نداریم.
شرکتهای فناوری و درس تنوعبخشی
در همان روز، سهام چند شرکت شناختهشدهی فناوری مسیر پرنوسانی طی کرد. شرکت مِتا با اینکه درآمد فصل سوم را بهتر از پیشبینی گزارش کرد، اعلام کرد برای تأمین مالی سرمایهگذاری در هوش مصنوعی سهام طبقهی جدیدی منتشر میکند و برای اولین بار در بیش از یک دهه، جریان نقدی آزادش منفی شد (حدود ۲ میلیارد دلار منفی، در مقابل حدود ۱۱ میلیارد دلار مثبت در سال قبل). نتیجه این بود که سهامش پس از یک افزایش کوتاه، حدود ۳ درصد پایین آمد. سهام تسلا هم بعد از اعلام اهداف بلندمدت پایینتر از انتظار، حدود ۵ درصد افت کرد. در مقابل، یک شرکت سازندهی سرور برای هوش مصنوعی با گزارش درآمد قوی بیش از ۱۰ درصد جهش کرد، ولی بخش بزرگی از آن را هم سریع از دست داد.
پیام این ماجرا ساده است: حتی شرکتهای غولپیکر هم از نوسان در امان نیستند و بازار گاهی خبر خوب را هم با بدبینی میخواند. اگر تمام آیندهی مالی یک خانواده به یک سهم، یک صنعت یا یک بازار وابسته باشد، یک روز بد میتواند سالها پسانداز را زیر سؤال ببرد. تنوعبخشی و داشتن لایههای حفاظتی، دقیقاً برای همین روزها طراحی شده است.
بیمه در روزهای قرمز بازار چه نقشی دارد؟
بازار سهام را نمیتوان کنترل کرد، اما میشود تعیین کرد که یک ضربهی مالی چقدر به زندگی ما آسیب بزند. بیمه یکی از ابزارهای اصلی این کار است.
بیمهی عمر؛ پایهی ثابت در بازار ناپایدار
بیمهی عمر در بیشتر انواع خود، حتی اگر بازار سقوط کند، تعهد پرداخت به خانواده را حفظ میکند. برای خانوادهای که درآمدش به یک یا دو نفر وابسته است، این یعنی در بدترین حالت، اجاره، اقساط خانه و هزینهی تحصیل فرزندان بدون وقفه ادامه پیدا میکند. البته برخی محصولات بیمهای مثل صندوقهای سرمایهگذاری وابسته به بیمه (Segregated Funds) یا بیمهی عمر جهانی (Universal Life) بخشی از ارزش خود را به بازار گره میزنند، پس هنگام انتخاب باید بدانید چه نوع محصولی میخرید و ریسک آن چیست.
بیمهی از کارافتادگی و بیماریهای حاد
بزرگترین دارایی مالی بیشتر ما، توان کار کردن و درآمد ماهانهمان است. اگر بیماری یا حادثه آن را قطع کند و همزمان بازار هم پایین باشد، فشار مضاعف میشود. بیمهی از کارافتادگی و بیمهی بیماریهای حاد این امکان را میدهند که بدون برداشت از سرمایهگذاریها در زمان نامناسب، هزینههای زندگی را پوشش دهید. فروختن سهام در روزهای افت بازار برای تأمین خرج زندگی، یکی از رایجترین و گرانترین اشتباههاست.
پنج قدم عملی برای خانوادههای فارسیزبان در کانادا
۱. صندوق اضطراری بسازید. حداقل سه تا شش ماه هزینهی ثابت زندگی را در حسابی در دسترس و کمریسک نگه دارید.
۲. اول پوششهای پایه را مرتب کنید. قبل از فکر کردن به سودهای بزرگ، مطمئن شوید بیمهی عمر، از کارافتادگی و درمان تکمیلی متناسب با شرایط خانوادهتان وجود دارد.
۳. ریسک را پخش کنید. پسانداز بازنشستگی را در چند نوع دارایی و بازار تقسیم کنید، نه فقط در یک صنعت یا یک شرکت.
۴. با اخبار هیجانی تصمیم نگیرید. سرخطهای «سقوط» و «جهش» معمولاً بیشتر هیجان میآورند تا راهنمایی. قبل از تغییر برنامهی بلندمدت، با یک مشاور مجاز صحبت کنید. برای اطلاعات بیطرفانه میتوانید به سایت آژانس مصرفکنندهی مالی کانادا هم سر بزنید.
۵. برنامه را هر سال بازبینی کنید. تغییر شغل، تولد فرزند، خرید خانه یا افزایش هزینهها، همه دلیل خوبی برای مرور بیمهها و اهداف مالی هستند. برای مطالب بیشتر در این زمینه میتوانید به وبلاگ سایت مراجعه کنید.
جمعبندی؛ آرامش مالی از قبل ساخته میشود
آن روز نفت گران شد، بازده اوراق فرانسه بالا رفت و سهام شرکتهای بزرگ تکان خورد. فردا یا ماه بعد ممکن است خبر دیگری باشد. آنچه تغییر نمیکند این است که کسی که از قبل برنامه داشته، با هر خبر بد کمتر دچار وحشت میشود. بیمه و برنامهریزی مالی پیشبینی بازار نیستند؛ آنها کمک میکنند وقتی بازار پیشبینیناپذیر شد، خانوادهی شما همچنان روی پایهای محکم بایستد.
این مقاله جنبهی آموزشی دارد و توصیهی سرمایهگذاری یا مشاورهی بیمهای شخصی نیست. برای انتخاب پوشش مناسب، شرایط خودتان را با یک مشاور مجاز در میان بگذارید.
اگر دربارهی بیمهی عمر، از کارافتادگی یا برنامهی بازنشستگی خودتان سؤال دارید، همین حالا در صفحهی اینستاگرام برای ما دایرکت بفرستید تا با هم بررسی کنیم.