
هیچ خانوادهای صبح از خواب بیدار نمیشود با این فکر که امروز روزی است که همهچیز به هم میریزد. اما وقتی از افرادی که یک دوره مالی سخت را پشت سر گذاشتهاند میپرسید دقیقاً چه اتفاقی افتاد، معمولاً یک تصمیم فاجعهبار در کار نیست. چیزی که وجود دارد، نبودِ یک چیز است: برنامهای که از قبل نوشته نشده بود. بحران مالی در بیشتر موارد محصول بدشانسی نیست؛ محصول آمادگینداشتن در برابر اتفاقی است که احتمال وقوعش همیشه وجود داشته. تفاوت بین خانوادهای که از یک شوک مالی عبور میکند و خانوادهای که سالها درگیر عواقب آن میماند، معمولاً در میزان درآمدشان نیست؛ در این است که کدامیک قبل از حادثه فکر کرده بودند.
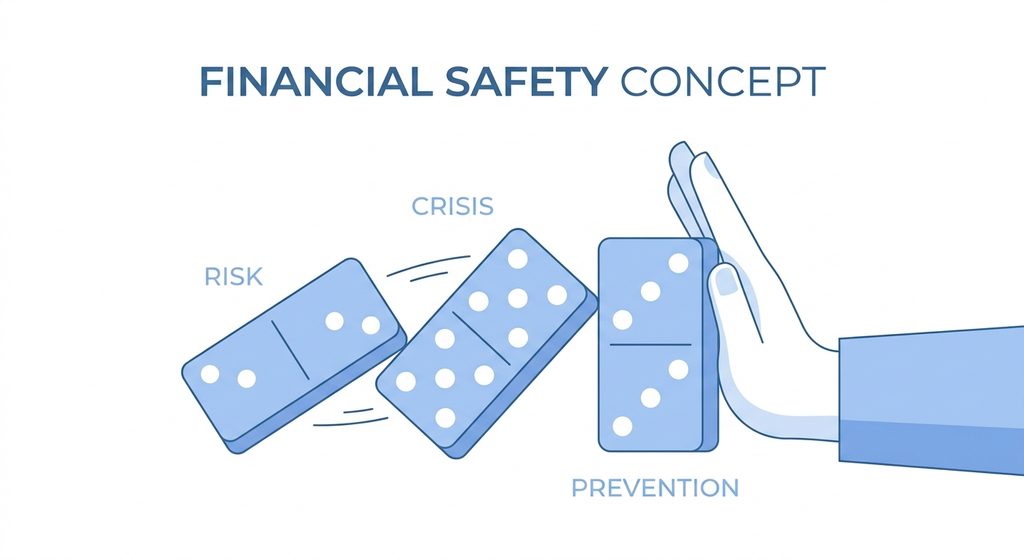
بحران مالی یک اتفاق نیست؛ یک زنجیره است
یکی از دلایلی که مردم آمادگی لازم را ندارند این است که بحران مالی را یک لحظه تصور میکنند. در واقعیت، بحران مالی در سه مرحله شکل میگیرد و در هر مرحله فرصتی برای کنترل آن وجود دارد — اگر ابزارش از قبل آماده باشد.
مرحله اول: شوک
اتفاقی میافتد که کنترلش در دست شما نیست: از دست دادن شغل، یک تشخیص پزشکی، یک تصادف، یا فوت یکی از اعضای خانواده. این مرحله کوتاه است و معمولاً از نظر مالی هنوز آسیب جدی وارد نشده.
مرحله دوم: فرسایش
اینجاست که بحران واقعاً ساخته میشود. درآمد قطع یا کم شده، اما هزینهها ادامه دارند. اجاره یا قسط خانه، بیمه اتومبیل، هزینه مدرسه بچهها، قبضها — هیچکدام منتظر بهبود شرایط شما نمیمانند. پسانداز شروع به آبشدن میکند و هر هفته که میگذرد، فشار روانی تصمیمگیری بیشتر میشود.
مرحله سوم: تصمیمهای اضطراری
وقتی ذخیره تمام میشود، خانواده مجبور به تصمیمهایی میشود که در شرایط عادی هرگز نمیگرفت: برداشت زودهنگام از حسابهای بازنشستگی و پرداخت جریمه مالیاتی، استفاده از کارت اعتباری با بهره بالا، فروش دارایی در بدترین زمان ممکن، یا قرضگرفتن از اطرافیان. این تصمیمها برای حل یک مشکل موقت گرفته میشوند، اما اثرشان میتواند ده سال باقی بماند. نکته مهم این است: بیمه در مرحله دوم وارد عمل میشود و اجازه نمیدهد ماجرا به مرحله سوم برسد.
چهار شوکی که بیشتر خانوادههای مهاجر را غافلگیر میکند
برای خانوادههای فارسیزبان در کانادا، ریسکها کمی متفاوت از کشور مبدأ است. چهار مورد زیر بیشترین بحرانها را میسازند:
قطع درآمد به دلیل بیماری یا حادثه. بسیاری تصور میکنند چون سیستم درمانی کانادا هزینه درمان را پوشش میدهد، مشکل مالی هم حل است. اما سیستم عمومی هزینه بیمارستان را پرداخت میکند، نه اجاره خانه شما را در شش ماهی که نمیتوانید کار کنید.
فوت نانآور خانواده. در خانوادههای مهاجر که معمولاً شبکه حمایتی گستردهای در کشور جدید ندارند، این شوک سنگینترین اثر را دارد.
بیماریهای جدی مثل سکته، حمله قلبی یا سرطان. فرد ممکن است زنده بماند و حتی بهبود پیدا کند، اما دوره نقاهت طولانی یعنی ماهها درآمد کمتر و هزینههای جانبی بیشتر.
از دست دادن شغل یا کاهش ساعات کاری. مزایای دولتی مثل بیمه اشتغال (EI) طراحی شدهاند تا بخشی از درآمد را جایگزین کنند، نه همه آن را، و برای همه مشاغل و شرایط هم قابل استفاده نیستند — بهخصوص برای افراد خوداشتغال.
چرا پسانداز اضطراری بهتنهایی کافی نیست
توصیه رایج این است که معادل سه تا شش ماه هزینه زندگی پسانداز اضطراری داشته باشید. این توصیه درست است و آژانس مصرفکننده مالی کانادا هم بر اهمیت آن تأکید میکند. اما پسانداز اضطراری یک محدودیت ذاتی دارد: سقف دارد. یک مثال فرضی را در نظر بگیرید. خانوادهای با هزینه ماهانه ۵٬۰۰۰ دلار، ۳۰٬۰۰۰ دلار پسانداز اضطراری دارد — یعنی شش ماه پوشش، که از میانگین بسیار بهتر است. حالا فرض کنید نانآور خانواده به دلیل یک بیماری جدی دو سال قادر به کار نباشد. پسانداز در ماه ششم تمام میشود و هجده ماه باقی میماند بدون هیچ منبع درآمدی. پسانداز اضطراری برای شوکهای کوتاه ساخته شده: تعمیر ماشین، یک ماه بیکاری، یک هزینه پیشبینینشده. برای شوکهای طولانی یا دائمی، ابزار دیگری لازم است. این دقیقاً کارکرد بیمه است: تبدیل یک ریسک بزرگ و نامحدود به یک هزینه کوچک و قابل پیشبینی ماهانه.
بیمه در کجای مدیریت بحران قرار میگیرد؟
بیمه جلوی وقوع اتفاق را نمیگیرد. کاری که میکند این است که اجازه نمیدهد اتفاق به بحران تبدیل شود. هر نوع بیمه پاسخ یک شوک مشخص است:
بیمه عمر
جایگزین درآمد نانآور برای خانواده است. کارکرد اصلی آن این است که بازماندگان مجبور نشوند در بدترین دوران زندگیشان، تصمیمهای مالی اضطراری هم بگیرند — مثل فروش خانه یا ترک تحصیل فرزندان. این پوشش، پایه بیشتر برنامههای محافظت مالی و بازنشستگی است.
بیمه از کارافتادگی
شاید کمتوجهشدهترین پوشش در میان خانوادههای مهاجر باشد، در حالی که احتمال ناتوانی موقت از کار در سنین میانسالی از احتمال فوت بیشتر است. این بیمه بخشی از درآمد ماهانه شما را در دورهای که نمیتوانید کار کنید جایگزین میکند و دقیقاً مرحله «فرسایش» را خنثی میکند.
بیمه بیماریهای جدی
مبلغی یکجا پس از تشخیص بیماریهای مشخص پرداخت میکند. این پول محدود به هزینه درمان نیست؛ میتواند صرف پرداخت اقساط، آوردن یکی از اعضای خانواده از ایران برای کمک، یا کاهش ساعات کاری همسر برای مراقبت شود.
بیمه درمان و دندانپزشکی مکمل
هزینههایی را پوشش میدهد که سیستم عمومی پوشش نمیدهد: دارو، فیزیوتراپی، عینک، دندانپزشکی و خدمات رواندرمانی. این هزینهها بهتنهایی بحران نمیسازند، اما در کنار یک شوک بزرگتر، سرعت تخلیه پسانداز را دوبرابر میکنند.
اطلاعات عمومی درباره ساختار این پوششها در کانادا از طریق انجمن بیمههای عمر و سلامت کانادا (CLHIA) هم قابل پیگیری است.
دو خانواده، یک شوک، دو نتیجه
تصور کنید دو خانواده با درآمد و هزینه تقریباً یکسان در تورنتو زندگی میکنند. نانآور هر دو خانواده در یک ماه دچار مشکل جدی سلامتی میشود و برای هجده ماه قادر به کار نیست. خانواده اول برنامهای نداشت. سه ماه اول با پسانداز گذشت. ماه چهارم کارت اعتباری وارد شد. ماه ششم برداشت از حساب بازنشستگی انجام شد که هم جریمه مالیاتی داشت و هم سالها رشد سرمایه را از بین برد. ماه دوازدهم بحث فروش خانه مطرح شد. امروز، سه سال بعد، این خانواده هنوز در حال پرداخت بدهیهایی است که در آن هجده ماه ساخته شد. خانواده دوم چند سال قبل، با پرداخت مبلغی ماهانه که کمتر از هزینه غذای بیرون خانواده در ماه بود، پوشش از کارافتادگی و بیماریهای جدی گرفته بود. بعد از دوره انتظار، بخش قابلتوجهی از درآمد جایگزین شد. این خانواده هم روزهای سختی را گذراند — اما سختیاش پزشکی و عاطفی بود، نه مالی. پسانداز بازنشستگیشان دستنخورده ماند. تفاوت این دو خانواده در شانس نبود. در یک تصمیم بود که سالها قبل گرفته شده بود.
پنج اشتباه رایج در مواجهه با بحران مالی
۱. به تعویق انداختن تصمیم تا زمانی که «شرایط بهتر شود». بیمه را وقتی میتوانید بگیرید که به آن نیاز ندارید. بعد از تشخیص بیماری، گزینهها محدود یا پرهزینه میشوند.
۲. اتکای کامل به بیمه گروهی محل کار. این پوششها ارزشمندند، اما با ترک یا از دست دادن شغل از بین میروند — یعنی دقیقاً در لحظهای که بیشترین نیاز را به آنها دارید.
۳. تصور اینکه سیستم دولتی همهچیز را پوشش میدهد. سیستم عمومی یک کف حمایتی است، نه یک برنامه کامل جایگزینی درآمد.
۴. انتخاب ارزانترین گزینه بدون بررسی شرایط پوشش. جزئیاتی مثل تعریف «ناتوانی»، دوره انتظار و مدت پرداخت، تعیینکنندهتر از مبلغ حق بیمه هستند.
۵. بازنگرینکردن برنامه. تولد فرزند، خرید خانه، تغییر شغل یا تغییر وضعیت اقامتی همگی نیاز به بازبینی پوششها دارند.
چکلیست آمادگی: امروز چه کاری میتوان کرد؟
- محاسبه کنید بدون درآمد اصلی، چند ماه میتوانید هزینههای ثابت را بپردازید.
- فهرست کنید کدام هزینهها حتی در بحران قطع نمیشوند (مسکن، بیمه اتومبیل، هزینه فرزندان).
- بررسی کنید بیمه محل کارتان دقیقاً چه چیزی و تا چه سقفی پوشش میدهد و در صورت ترک شغل چه اتفاقی میافتد.
- مشخص کنید کدامیک از چهار شوک بالا برای شرایط خاص شما محتملتر است.
- پوششها را بر اساس بزرگترین ریسک اولویتبندی کنید، نه بر اساس ارزانترین گزینه.
- سالی یکبار برنامه را بازبینی کنید.
جمعبندی
بحران مالی معمولاً وقتی شکل میگیرد که یک اتفاق قابل پیشبینی با یک برنامه نانوشته روبهرو میشود. نمیتوان جلوی بیماری، حادثه یا از دست دادن شغل را گرفت، اما میتوان تعیین کرد که این اتفاقها چقدر به زندگی مالی خانواده آسیب بزنند. بیمه ابزار همین تصمیم است: هزینهای کوچک و مشخص امروز، به جای هزینهای بزرگ و نامشخص فردا.
بهترین زمان برای ساختن این برنامه، زمانی است که هیچ نشانهای از بحران وجود ندارد — یعنی همین حالا.
برای بررسی شرایط شخصی خود و دریافت مشاوره درباره مناسبترین پوششهای بیمهای، همین امروز در اینستاگرام برای من دایرکت بفرستید تا با هم برنامهای متناسب با شرایط شما و خانوادهتان طراحی کنیم.