هیچکس نمیداند اولین برف سنگین زمستان دقیقاً چه روزی میبارد. با این حال، تقریباً همهی ما که در کانادا زندگی میکنیم، پاییز را با نصب لاستیک زمستانی، خرید لباس گرم و چک کردن سیستم گرمایشی خانه پشت سر میگذاریم. دلیلش ساده است: ما پیشبینی نمیکنیم، آماده میشویم. مدیریت ریسک در زندگی مالی هم دقیقاً همین منطق را دارد. لازم نیست بدانید چه اتفاقی، کی و چگونه رخ میدهد؛ کافی است تصمیم بگیرید که وقتی رخ داد، غافلگیر نشوید. در این مقاله میخواهیم مدیریت ریسک را از یک مفهوم پیچیده و دور از زندگی، به چند تصمیم ساده و عملی تبدیل کنیم؛ مخصوصاً برای خانوادههایی که دور از شبکهی حمایتی خود در ایران، زندگی تازهای را در کانادا ساختهاند.
مدیریت ریسک چیست و چرا با ترسیدن از آینده فرق دارد؟
ریسک یعنی احتمال وقوع اتفاقی که میتواند روی سلامت، درآمد یا دارایی شما اثر بگذارد. مدیریت ریسک هم یعنی قبل از وقوع آن اتفاق، برایاش تصمیم بگیرید. بسیاری از ما وقتی دربارهی بیماری، حادثه یا از دست دادن شغل فکر میکنیم، ناخودآگاه اضطراب میگیریم و ترجیح میدهیم موضوع را کنار بگذاریم. اما ترس و مدیریت ریسک دو چیز متفاوتاند. ترس شما را فلج میکند؛ مدیریت ریسک به شما کنترل میدهد. آدم ترسو به آینده فکر نمیکند، چون نمیخواهد آن را ببیند. آدم آماده به آینده نگاه میکند، چون میخواهد برایاش نقشه داشته باشد.
هر برنامهی مدیریت ریسک در اصل به سه پرسش پاسخ میدهد:
- چه چیزی ممکن است اشتباه پیش برود؟
- اگر پیش برود، اثرش چقدر سنگین است؟
- برایاش چه کاری میتوانم از همین امروز انجام دهم؟
چرا مدیریت ریسک برای ایرانیان مقیم کانادا اهمیت بیشتری دارد؟
شرایط مهاجرت چند ویژگی دارد که ریسکها را برای ما پررنگتر میکند:
نبود شبکهی حمایتی نزدیک. در ایران، اگر مشکلی پیش میآمد، خانواده و آشنایان در دسترس بودند. در کانادا بسیاری از ما پدر و مادر، برادر و خواهر یا دوستان قدیمی را در کنار خود نداریم. وقتی بحرانی پیش میآید، بخش زیادی از بار آن روی دوش خودمان میافتد.
وابستگی به یک یا دو منبع درآمد. در بسیاری از خانوادههای تازهمهاجر، درآمد اصلی به یک یا دو نفر وابسته است. اگر همین درآمد به هر دلیلی قطع شود، اجاره یا قسط خانه، هزینهی مدرسه و سایر تعهدات متوقف نمیشوند.
سابقهی مالی کوتاه در کانادا. اعتبار مالی و پسانداز ما هنوز در حال ساخته شدن است و بالشتک مالی ضخیمی نداریم که ضربهها را جذب کند.
پوشش ناقص خدمات عمومی. سیستم درمانی کانادا خدمات پزشکی ضروری را پوشش میدهد، اما بسیاری از هزینهها، مثل بخشی از داروها، دندانپزشکی و خدمات مکمل، بسته به استان و شرایط شما ممکن است کامل پوشش داده نشوند. برای آشنایی با بخشی از حمایتهای دولتی، میتوانید صفحهی رسمی برنامهی بازنشستگی کانادا (CPP) را ببینید.
چهار ریسک اصلی که هر خانواده باید بشناسد
۱. از دست دادن درآمد بهدلیل بیماری یا ناتوانی
بیشتر ما برای داشتن خانه و خودرو بیمه میخریم، اما دربارهٔ بزرگترین داراییمان، یعنی توانایی کار کردن و درآمد داشتن، کمتر فکر میکنیم. اگر بیماری یا حادثهای چند ماه شما را از کار دور کند، قسطها و هزینهها منتظر بهبود شما نمیمانند.
۲. فوت نانآور یا شریک اصلی مالی
این موضوع، ناخوشایندترین بخش گفتگو است، اما بیتوجهی به آن گران تمام میشود. پرسش کلیدی این است: اگر فردا درآمد اصلی خانواده متوقف شود، همسر و فرزندان چند ماه یا چند سال میتوانند بدون تغییر بزرگ در سبک زندگی ادامه دهند؟
۳. آسیب به دارایی و مسئولیت مدنی
آتشسوزی، آبگرفتگی زیرزمین، تصادف رانندگی یا حتی آسیب دیدن یک مهمان در خانهی شما، میتواند هزینههایی بسازد که با یک پسانداز معمولی قابل جبران نیست. برای آشنایی با اصول بیمهی خانه و خودرو، سایت Insurance Bureau of Canada منبع خوبی برای مصرفکنندگان است.
۴. رسیدن به بازنشستگی بدون آمادگی
بازنشستگی خبر ناگهانی نیست، ولی بیبرنامگی برای آن ناگهانیترین ضربهها را میزند. هر چه زودتر شروع کنید، فشار مالی کمتری خواهید داشت. اگر میخواهید این موضوع را عمیقتر بخوانید، مقالهی برنامهریزی بازنشستگی و نقش بیمه در کانادا را از دست ندهید.
چهار گام عملی برای مدیریت ریسک
گام اول: ریسکهای خود را شناسایی کنید
یک برگه بردارید و بنویسید اگر فردا یکی از این اتفاقها بیفتد، چه میشود: قطع درآمد برای شش ماه، بستری شدن یکی از اعضای خانواده، حادثه در خانه یا خودرو. لازم نیست فهرست کامل باشد؛ همین که ریسکها را روی کاغذ ببینید، نیمی از راه را رفتهاید.
گام دوم: هر ریسک را بسنجید
برای هر مورد دو سؤال بپرسید: احتمال وقوعاش چقدر است و اگر رخ دهد چهقدر سنگین است؟ ریسکی که احتمال کمی دارد اما شدتاش بسیار زیاد است، مثل ناتوانی طولانیمدت یا فوت نانآور، بیشتر از ریسکی که هر روز اتفاق میافتد اما هزینهی کمی دارد، به توجه نیاز دارد.
گام سوم: راهکار مناسب را انتخاب کنید
برای مقابله با هر ریسک، چهار راه وجود دارد:
- اجتناب: از کاری که ریسک بالایی دارد و ارزشاش را ندارد، دوری کنید؛ مثلاً وام یا سرمایهگذاری فراتر از توان.
- کاهش: احتمال یا شدت اتفاق را کم کنید؛ مثل نصب دتکتور دود، لاستیک زمستانی یا چکآپ منظم.
- پذیرش: ریسکهای کوچک را با پسانداز خودتان بپوشانید؛ مثل خرابیهای کمهزینه یا خریدهای پیشبینینشده.
- انتقال: ریسکهای بزرگ را که از عهدهی خودتان خارج است، با پرداخت مبلغی کوچک و منظم به یک شرکت بیمه منتقل کنید.
گام چهارم: مرتب بازبینی کنید
زندگی ثابت نمیماند و برنامهی مدیریت ریسک هم نباید ثابت بماند. ازدواج، تولد فرزند، خرید خانه، تغییر شغل یا جابهجایی به استانی دیگر، هر کدام یعنی زمان بازبینی. حداقل سالی یک بار، پوششها و نیازهایتان را مرور کنید.
بیمه در مدیریت ریسک چه جایگاهی دارد؟
بیمه یکی از ابزارهای مدیریت ریسک است، نه تنها ابزار آن. یک قاعدهی ساده وجود دارد: ریسکهای کوچک را با پسانداز خودتان مدیریت کنید و ریسکهای بزرگتر از توانایی مالیتان را به بیمه بسپارید.
بیمهی درست آن است که متناسب با شرایط شما انتخاب شود، نه صرفاً ارزانترین گزینه. دو نفر با درآمد یکسان، اگر یکی مجرد و دیگری دارای همسر و دو فرزند باشد، نیازهای بیمهای کاملاً متفاوتی دارند. برای آشنایی با بیمهی عمر و درمان و انواع آنها در کانادا، وبسایت انجمن بیمههای عمر و درمان کانادا (CLHIA) اطلاعات عمومی مفیدی دارد.
یک مثال ساده: دو خانواده، یک اتفاق
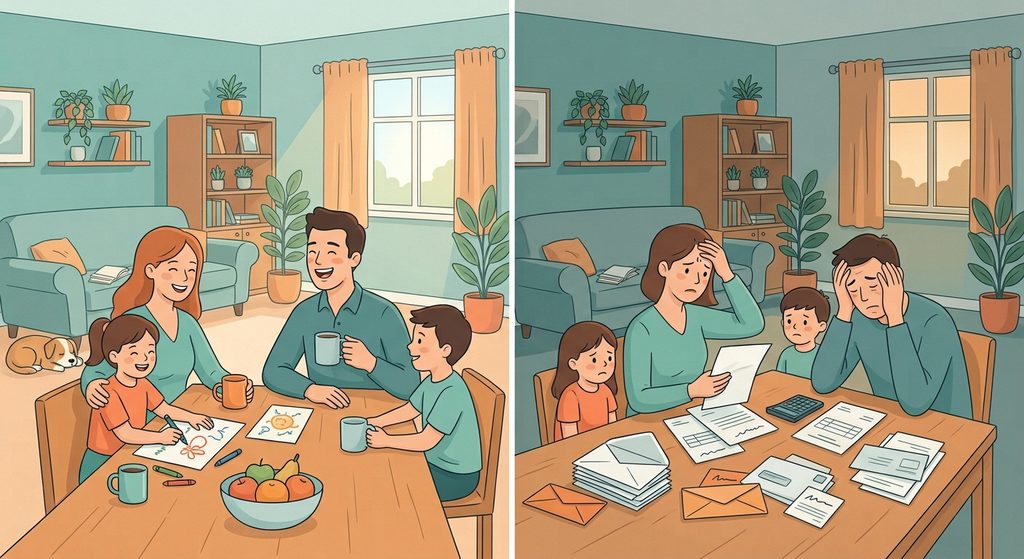
این یک سناریوی فرضی است، اما برای بسیاری از خانوادهها آشناست. دو خانوادهی هممحله را در نظر بگیرید که هر دو درآمد مشابه و قسط خانه دارند. در هر دو، نانآور اصلی دچار بیماری جدی میشود و چند ماه نمیتواند کار کند. خانوادهی الف از قبل یک صندوق اضطراری ساخته و پوشش مناسبی برای ازکارافتادگی گرفته بود. آنها نگران رنج بیماری بودند، اما نگران اجاره، قسط و خرج روزمره نبودند و تمام تمرکزشان روی بهبودی گذاشته شد. خانوادهی ب تصمیم گرفته بود «بعداً» به این موضوع فکر کند. بیماری که باید فقط یک دورهی سخت درمانی باشد، برای آنها به بحران مالی هم تبدیل شد: استفاده از کارت اعتباری، قرض گرفتن و فشار روانی مضاعف.
تفاوت این دو خانواده، شانس یا درآمد نبود. تفاوتشان یک تصمیم بود که پیش از بحران گرفته شده بود.
اشتباهات رایج در مدیریت ریسک
- «فعلاً زود است»: ریسکها منتظر آماده شدن ما نمیمانند؛ و بیمه هم هر چه دیرتر شروع شود، معمولاً گرانتر و محدودتر میشود.
- تکیهی کامل بر بیمهی گروهی محل کار: این پوشش معمولاً سقف دارد و با تغییر یا از دست دادن شغل، ممکن است تمام شود.
- انتخاب فقط بر اساس قیمت: بیمهی ارزانتر گاهی پوشش کمتری دارد. همیشه جزئیات را بخوانید، نه فقط عدد آخر را.
- خرید و فراموش کردن: بیمهای که چند سال پیش گرفتهاید، ممکن است دیگر با شرایط فعلیتان همخوانی نداشته باشد.
- فکر کردن به همهچیز بهجز خودمان: برای خانه و ماشین بیمه میگیریم، اما درآمد و سلامتمان را جا میاندازیم.
چکلیست شروع از امروز
برای شروع لازم نیست همهچیز را کامل کنید. با همین پنج قدم میتوانید مسیر را باز کنید:
- سه ریسک اصلی خانوادهی خود را روی کاغذ بنویسید.
- بررسی کنید صندوق اضطراری شما چند ماه از هزینههای ضروری را پوشش میدهد. توصیهی رایج، پسانداز سه تا شش ماه هزینه است.
- پوششهای موجود خود، از جمله بیمهی محل کار و بیمهنامههای شخصی، را مرور کنید و ببینید چه چیزی را پوشش نمیدهند.
- برای شرایط اضطراری در خانه آماده شوید. دولت کانادا توصیه میکند که خانوادهها دستکم برای ۷۲ ساعت آب، غذا و وسایل ضروری داشته باشند؛ برای جزئیات بیشتر به Get Prepared سر بزنید.
- برای بازبینی سالانه، یک تاریخ ثابت در تقویم خود ثبت کنید.
آمادگی یک انتخاب است
زندگی غیرقابلپیشبینی است و این را نمیشود تغییر داد. اما نحوهی مواجهه با آن کاملاً در دست ماست. مدیریت ریسک به معنی نگرانی دائم نیست؛ به معنی این است که امروز چند تصمیم کوچک بگیریم تا فردا مجبور به تصمیمهای بزرگ و اضطراری نشویم. همانطور که لاستیک زمستانی را پیش از اولین برف نصب میکنیم، برای بقیهی زندگیمان هم میتوانیم زودتر آماده شویم.
اگر نمیدانید ریسکهای خانوادهی شما کداماند و چه راهکاری با شرایطتان میخواند، از طریق پیام مستقیم (DM) در صفحهی اینستاگرام ما پیام بدهید تا با هم بررسی کنیم.
اطلاعات این مقاله جنبهی آموزشی دارد و جایگزین مشاورهی تخصصی متناسب با شرایط شخصی شما نیست.