دو نفر، دو سرنوشت، یک سؤال اساسی
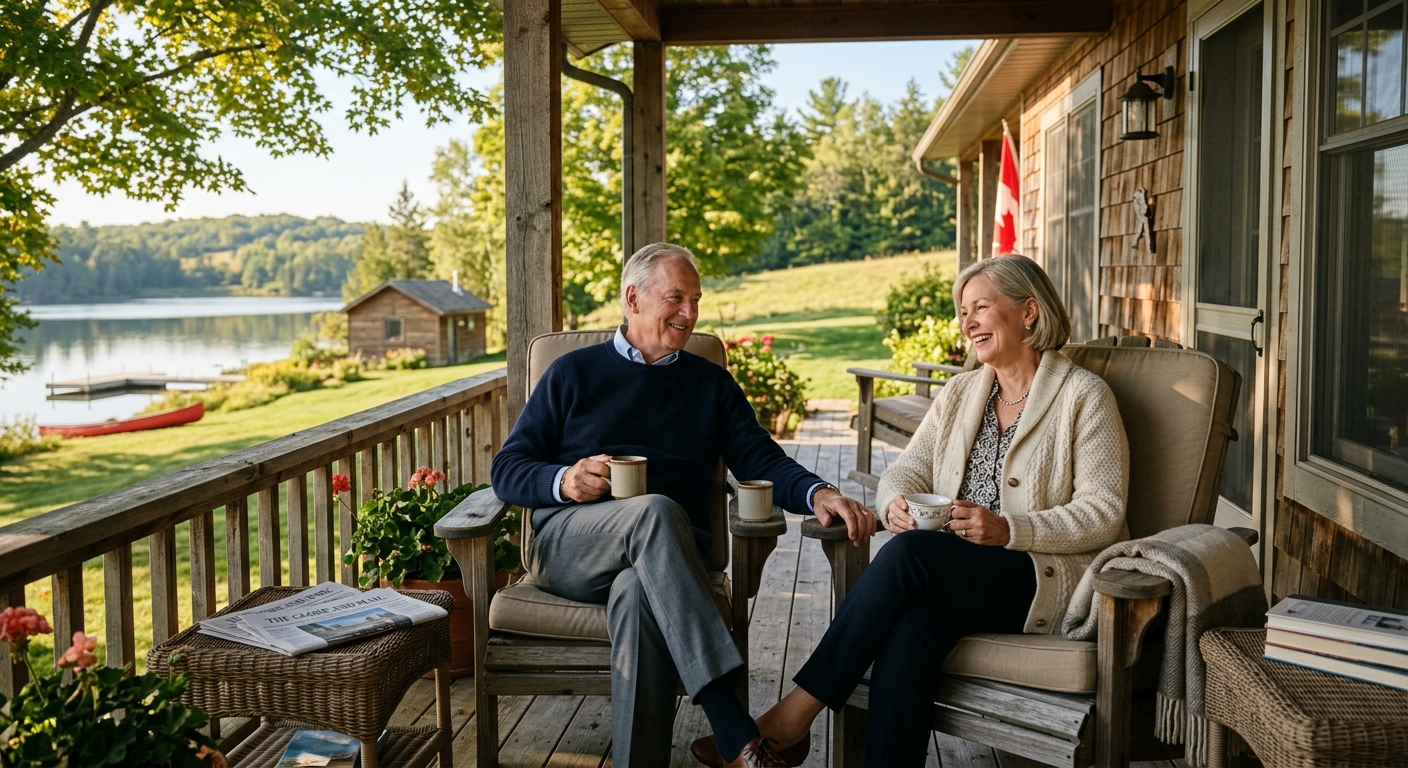
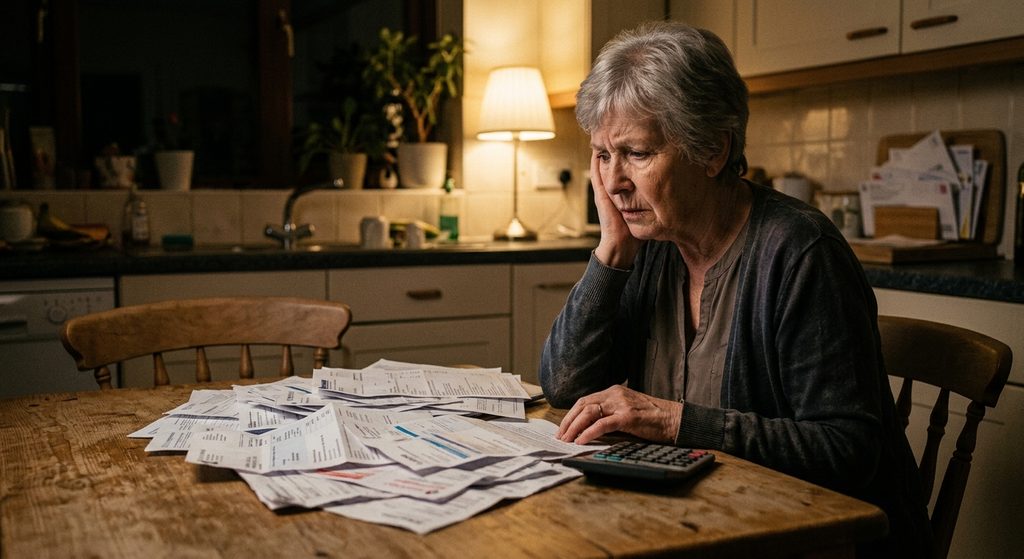
فرض کنید دو نفر را در نظر بگیریم که هر دو بعد از سالها زندگی و کار در کانادا، به سن بازنشستگی رسیدهاند. نفر اول هر صبح بدون دغدغه از خواب بیدار میشود. میداند هزینههای ماهانهاش تأمین است، در صورت بروز یک بیماری ناگهانی پوششی دارد که پساندازش را نجات میدهد، و اگر روزی از دنیا برود، خانوادهاش زیر بار قرض یا بیپناهی مالی نمیمانند. نفر دوم اما هر ماه با نگرانی به حساب بانکیاش نگاه میکند. تنها منبع درآمدش مستمریهای دولتی است که بهسختی کفاف هزینههای روزمره را میدهد. یک بیماری غیرمنتظره یا یک هزینهی درمانی سنگین میتواند تمام برنامهریزیهای او را بر هم بزند. تفاوت این دو نفر در شانس یا سرنوشت نیست؛ در سطح آمادگی مالی آنها نهفته است. بازنشستگی آرام یک اتفاق نیست، یک نتیجه است؛ نتیجهی تصمیمهایی که سالها پیش از رسیدن به آن روز گرفته شدهاند.
چرا برخی افراد بازنشستگی آرامی را تجربه میکنند؟
پسانداز منظم، نه پسانداز باقیمانده
افرادی که بازنشستگی آرامی دارند، معمولاً پسانداز را در اولویت قرار دادهاند، نه در انتهای لیست خرجهایشان. آنها بخشی از درآمد را بهطور خودکار و منظم کنار گذاشتهاند، حتی اگر مبلغ کمی بوده باشد. این عادت ساده در طول ۲۰ یا ۳۰ سال، تفاوتی چشمگیر ایجاد میکند.
تنوع در منابع درآمد دوران بازنشستگی
تکیهی صرف بر مستمریهای دولتی مانند CPP یا OAS، ریسک بزرگی است، چون این مبالغ معمولاً تنها بخشی از هزینههای زندگی را پوشش میدهند. کسانی که بازنشستگی باثباتی دارند، معمولاً چند منبع درآمد را همزمان کنار هم چیدهاند: پسانداز بازنشستگی، سرمایهگذاری، و در بسیاری موارد، برنامههای بیمهای که در سالهای کاری برایشان تعریف شده است.
پوشش بیمهای برای اتفاقات غیرمنتظره
نکتهای که اغلب نادیده گرفته میشود این است که یک بیماری جدی یا یک حادثهی ازکارافتادگی میتواند سالها برنامهریزی مالی را در چند ماه از بین ببرد. کسانی که پیشتر پوششهای بیمهای مناسب را تهیه کردهاند، در برابر این اتفاقات محافظتشده هستند و مجبور نیستند از پسانداز بازنشستگی خود برای هزینههای درمانی یا از دست دادن درآمد استفاده کنند.
چرا برخی دیگر بازنشستگی را با استرس تجربه میکنند؟
شروع دیرهنگام برنامهریزی
بسیاری از افراد فکر میکنند هنوز وقت زیاد دارند، تا اینکه به سن ۵۰ یا ۶۰ سالگی میرسند و متوجه میشوند فرصت جبران کم شده است. هرچه برنامهریزی مالی دیرتر شروع شود، فشار بیشتری برای رسیدن به اهداف مالی در سالهای باقیمانده وجود خواهد داشت.
نبود پوشش در برابر بیماری یا ازکارافتادگی
یکی از رایجترین دلایل بازنشستگی پرتنش، نداشتن بیمهی ازکارافتادگی یا بیمهی بیماریهای خاص در سالهای میانی زندگی است. وقتی چنین اتفاقی بدون پوشش بیمهای رخ میدهد، فرد مجبور میشود از پسانداز، دارایی یا حتی وام برای جبران هزینهها استفاده کند؛ چیزی که مستقیماً روی کیفیت بازنشستگی او تأثیر میگذارد.
بدهیهای باقیمانده تا آستانهی بازنشستگی
ورود به دوران بازنشستگی همراه با وام مسکن پرداختنشده، بدهی کارت اعتباری یا سایر تعهدات مالی، فشار زیادی بر بودجهی محدود دوران بازنشستگی وارد میکند. این موضوع بهویژه برای بسیاری از مهاجران ایرانی در کانادا که هزینههای اولیهی استقرار و شروع زندگی جدید را نیز مدیریت کردهاند، اهمیت بیشتری دارد.
نقش بیمه در ساختن یک بازنشستگی آرام
بیمه صرفاً هزینهای اضافه نیست؛ ابزاری است برای محافظت از برنامهریزی مالی در برابر اتفاقاتی که هیچکس نمیتواند پیشبینی کند.
بیمه عمر (Life Insurance)
بیمه عمر تضمین میکند در صورت فوت زودهنگام، خانواده و افراد تحت تکفل، بدون فشار مالی سنگین بتوانند زندگی خود را ادامه دهند. برای بسیاری از خانوادههای ایرانی که تازه در کانادا مستقر شدهاند و شبکهی حمایتی گستردهای ندارند، این پوشش اهمیت دوچندانی پیدا میکند.
بیمه ازکارافتادگی (Disability Insurance)
اگر فردی به دلیل بیماری یا حادثه دیگر نتواند کار کند، این نوع بیمه بخشی از درآمد ازدسترفته را جبران میکند تا روند پسانداز برای بازنشستگی متوقف نشود.
بیمه بیماریهای خاص (Critical Illness Insurance)
تشخیص بیماریهای سنگین مانند سرطان یا سکته، معمولاً با هزینههای درمانی و غیردرمانی زیادی همراه است. این نوع بیمه با پرداخت مبلغی یکجا، فشار مالی این دوران را کاهش میدهد و اجازه میدهد فرد روی درمان تمرکز کند، نه نگرانی مالی.
گامهای عملی برای مهاجران ایرانی ساکن کانادا
- ارزیابی وضعیت فعلی: مروری واقعبینانه بر پسانداز، بدهیها و درآمد فعلی داشته باشید.
- تعیین هدف مشخص برای سن بازنشستگی: بدون هدف عددی، پسانداز معمولاً نامنظم و ناکافی میماند.
- بررسی گزینههای پسانداز رسمی کانادا مانند RRSP، که مزایای مالیاتی قابل توجهی برای پسانداز بلندمدت دارد.
- آشنایی با مستمریهای دولتی مانند برنامه بازنشستگی کانادا (CPP) و درک اینکه این مبالغ بهتنهایی کافی نیستند.
- تهیهی پوششهای بیمهای متناسب با سن و شرایط خانوادگی، پیش از آنکه بیماری یا افزایش سن، هزینه یا شرایط دریافت بیمه را دشوارتر کند.
- بازبینی سالانهی برنامه، چون شرایط زندگی، درآمد و نیازهای خانواده هر سال تغییر میکند.
اگر پیشتر دربارهی اهمیت شروع زودهنگام برنامهریزی مالی نخواندهاید، مطالعهی آن میتواند این مسیر را کاملتر کند.
جمعبندی
بازنشستگی آرام، اتفاقی نیست که برای برخی افراد “پیش میآید” و برای برخی دیگر نه. این نتیجهی مستقیم تصمیمهایی است که سالها زودتر گرفته میشود: شروع بهموقع پسانداز، تنوع در منابع درآمد، و مهمتر از همه، داشتن پوشش بیمهای که در برابر اتفاقات غیرمنتظره محافظت ایجاد کند. هرچه این تصمیمها زودتر گرفته شوند، مسیر رسیدن به یک بازنشستگی آرام هموارتر خواهد بود.
اگر میخواهید بدانید سطح آمادگی مالی شما برای بازنشستگی در چه وضعیتی قرار دارد و کدام نوع بیمه متناسب با شرایط شماست، همین حالا از طریق دایرکت اینستاگرام پیام بدهید تا در این مسیر همراه شما باشیم.