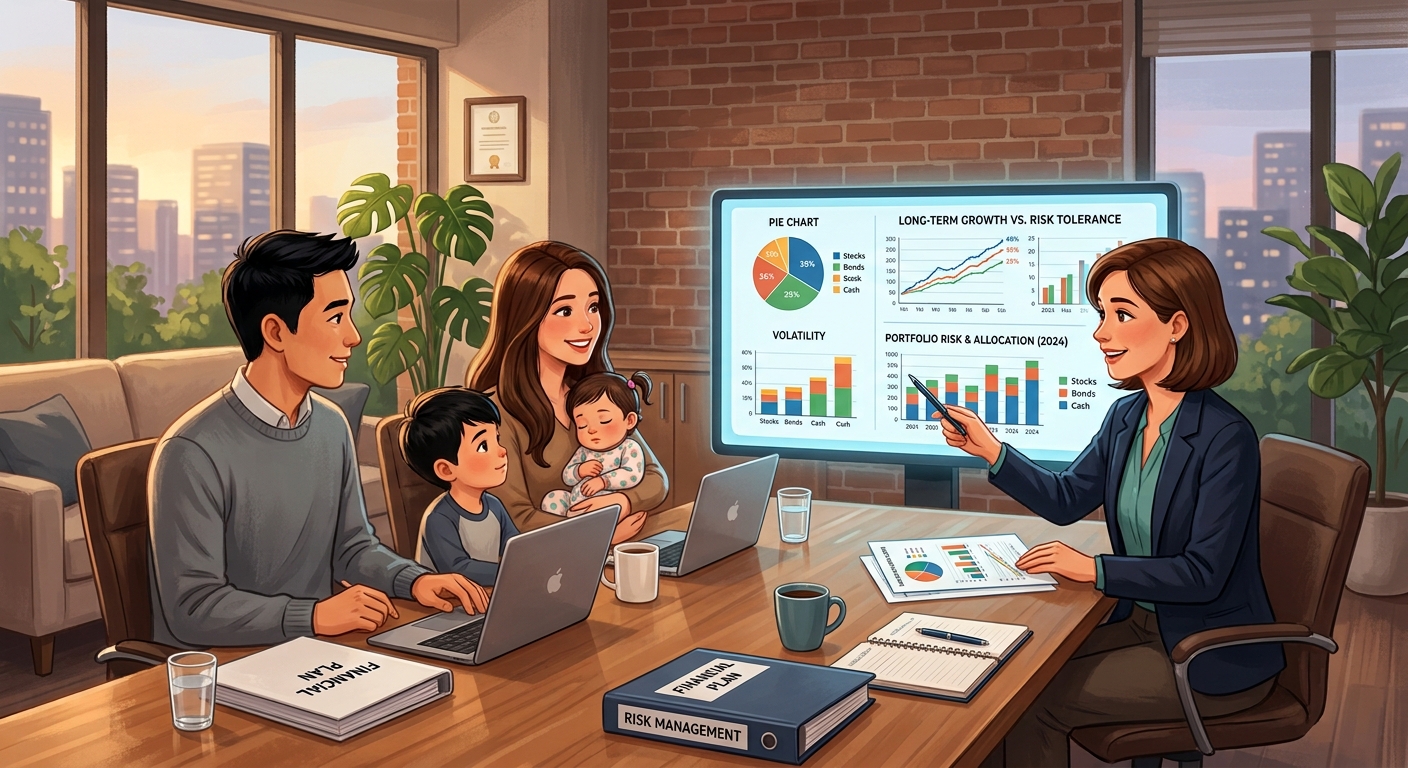
خیلی از افراد وقتی تصمیم میگیرند پسانداز یا سرمایهگذاری کنند، مستقیم سراغ بازار سهام، صندوقهای سرمایهگذاری یا املاک میروند؛ بدون اینکه لحظهای به این فکر کنند که اگر فردا اتفاقی برای سلامتی، شغل یا زندگیشان بیفتد، چه بلایی سر همان سرمایه میآید. مدیریت ریسک مالی دقیقاً همین جاست که معنا پیدا میکند: قبل از اینکه به فکر رشد دارایی باشید، باید مطمئن شوید داراییای که دارید در برابر ریسکهای اصلی زندگی محافظت شده است. این موضوع برای ایرانیان مقیم کانادا که معمولاً از صفر شروع کردهاند و هر دلاری که پسانداز میکنند برایشان ارزش دوچندان دارد، اهمیت بیشتری هم دارد.
چرا مدیریت ریسک باید قبل از سرمایهگذاری انجام شود؟
تصور کنید چند سال زحمت کشیدهاید و مبلغی را در بازار سرمایهگذاری کردهاید. حالا اگر بهطور ناگهانی دچار یک بیماری سخت شوید یا توانایی کار کردن را از دست بدهید، اولین جایی که به آن دستدرازی میکنید همان سرمایهگذاری است؛ سرمایهای که قرار بود برای آینده رشد کند، مجبورید نقد کنید تا هزینههای درمان یا زندگی روزمره را جبور کنید. به همین دلیل کارشناسان مالی همیشه توصیه میکنند پیش از ورود به هر نوع سرمایهگذاری، یک «چتر محافظتی» در قالب بیمه برای خود و خانواده ایجاد کنید. این چتر باعث میشود در صورت بروز حادثه، مجبور به نقد کردن سرمایهگذاریهای بلندمدت خود نشوید و روند رشد مالیتان مختل نشود.
ریسکهای اصلی زندگی که باید شناسایی کنید
ریسک بیماریهای سخت و هزینههای درمانی
بیماریهای سخت مانند سرطان، سکته قلبی یا مغزی میتوانند هزینههای سنگینی به همراه داشته باشند که حتی در سیستم درمانی کانادا هم بهطور کامل پوشش داده نمیشوند؛ بهخصوص هزینههای دارویی خاص، درمانهای تکمیلی یا سفر برای درمان. بدون پوشش بیمهای مناسب، این هزینهها میتوانند مستقیم از پسانداز یا سرمایهگذاری شما کسر شوند.
ریسک از کارافتادگی
از کارافتادگی موقت یا دائم یکی از نادیدهگرفتهشدهترین ریسکهای زندگی است. اگر منبع اصلی درآمد خانواده بههر دلیلی دیگر نتواند کار کند، بدون بیمه از کارافتادگی، کل برنامه مالی خانواده به هم میریزد.
ریسک فوت زودهنگام
فوت غیرمنتظره سرپرست خانواده، بهویژه در سالهای اولیه مهاجرت که هنوز دارایی و پسانداز کافی شکل نگرفته، میتواند خانواده را در وضعیت مالی بسیار دشواری قرار دهد. بیمه عمر دقیقاً برای پوشش همین ریسک طراحی شده است.
ریسک بیکاری و کاهش درآمد
بازار کار کانادا، مثل هر اقتصاد دیگری، در معرض نوسان است. از دست دادن شغل یا کاهش ساعات کاری میتواند برنامه پسانداز و سرمایهگذاری را برای ماهها یا حتی سالها متوقف کند.
نقش بیمه در پوشش ریسکهای زندگی
بیمههای مختلف مانند بیمه عمر، بیمه بیماریهای سخت (Critical Illness) و بیمه از کارافتادگی (Disability Insurance) دقیقاً برای پوشش همین ریسکها طراحی شدهاند. نکته مهم این است که این بیمهها را نباید هزینه اضافی یا لوکس در نظر گرفت، بلکه باید آنها را بخشی جداییناپذیر از برنامه مالی دید؛ دقیقاً مثل بیمه ماشین یا خانه که همه بدون تردید تهیه میکنند. برای آشنایی بیشتر با انواع بیمه عمر و تفاوت آنها میتوانید به مقاله بیمه عمر در کانادا در همین سایت مراجعه کنید.
چگونه ریسکهای مالی خود را ارزیابی کنیم؟
پیش از هر تصمیم سرمایهگذاری، این سوالات را از خود بپرسید:
- اگر همین امروز توانایی کار کردن را از دست بدهم، خانوادهام چند ماه میتواند بدون درآمد دوام بیاورد؟
- در صورت بیماری سخت، آیا بیمه درمانی فعلی هزینههای جانبی را هم پوشش میدهد؟
- اگر برای من اتفاقی بیفتد، وام مسکن یا بدهیهای خانواده چگونه پرداخت خواهد شد؟
- آیا در حال حاضر پوشش بیمهای کافی برای شرایط اضطراری دارم؟
پاسخ صادقانه به این سوالات مشخص میکند که چه میزان و چه نوع پوشش بیمهای برای شرایط خاص شما لازم است، پیش از آنکه سراغ سرمایهگذاری بروید.
اشتباهات رایج ایرانیان در کانادا در مدیریت ریسک
بسیاری از تازهواردین به کانادا به دلیل عدم آشنایی با سیستم بیمه محلی، یا این ریسکها را کاملاً نادیده میگیرند یا فقط به بیمه درمانی پایه دولتی (مانند OHIP یا معادل استانی آن) بسنده میکنند، بدون توجه به اینکه این بیمهها معمولاً هزینههای دارو، دندانپزشکی و درمانهای تکمیلی را پوشش نمیدهند. برخی دیگر هم مستقیم سراغ سرمایهگذاریهای پرریسک مانند بازارهای رمزارز میروند، بدون آنکه حتی یک پوشش بیمهای پایه برای خانواده خود تهیه کرده باشند. طبق اطلاعات رسمی دولت کانادا، سیستم درمانی عمومی کشور عمدتاً هزینههای پزشکی و بیمارستانی ضروری را پوشش میدهد و بسیاری از خدمات دیگر نیاز به بیمه تکمیلی دارند.
جمعبندی: مسیر درست از ریسک تا سرمایهگذاری
مدیریت مالی هوشمندانه با شناخت ریسک آغاز میشود، نه با انتخاب بهترین سهام یا صندوق سرمایهگذاری. اول باید مطمئن شوید که خودتان و خانوادهتان در برابر بیماری، از کارافتادگی، فوت زودهنگام و بیکاری پوشش کافی دارید؛ بعد از آن است که سرمایهگذاریتان روی پایه محکمی بنا میشود و در برابر اتفاقات غیرمنتظره آسیبپذیر نخواهد بود. اگر هنوز مطمئن نیستید که چه نوع بیمهای برای شرایط شما مناسب است، بهتر است قبل از هر تصمیم مالی بزرگ، با یک مشاور بیمه متخصص مشورت کنید.
اگر سوالی درباره انتخاب بیمه مناسب برای شرایط خودتان دارید یا میخواهید مشاوره رایگان بگیرید، همین حالا از طریق صفحه اینستاگرام برای من پیام بدهید تا در اسرع وقت راهنماییتان کنم.