تفاوت میان پسانداز و ثروت، تنها در حجم ارقام موجود در حسابهای بانکی خلاصه نمیشود؛ بلکه مرز واقعی میان این دو مفهوم، در میزان تابآوری، پایداری و آمادگی در برابر بحرانهای غیرمنتظره شکل میگیرد. پسانداز ابزاری است کوتاهمدت برای ایجاد نقدینگی، در حالی که ثروت یک سیستم پویا، مولد و مقاوم از داراییهاست. با این حال، حوادث ناگهانی، بیماریهای حاد، خسارات سنگین مالی و نوسانات کلان اقتصادی میتوانند حتی بزرگترین پساندازها را ظرف مدت کوتاهی بلعیده و نابود کنند. در این میان، بیمه بهعنوان زیربنای اصلی معماری مالی و ابزار انتقال ریسک، نقشی کلیدی در تبدیل یک پسانداز شکننده به ثروتی پایدار و آسیبناپذیر ایفا میکند.
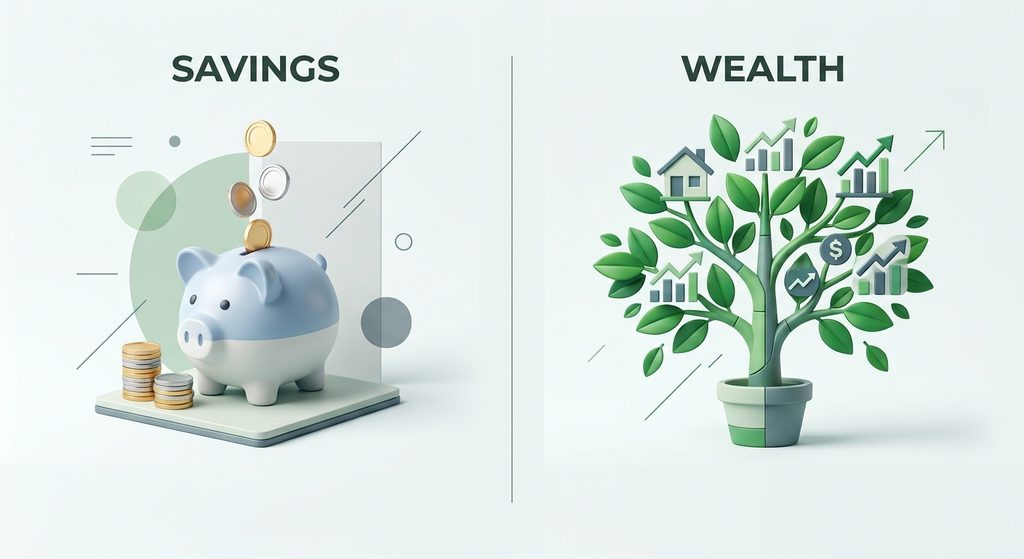
پسانداز در برابر ثروت؛ تفاوتهای ساختاری و کارکردی
برای درک عمیقتر نقش بیمه در حفظ داراییها، ابتدا باید مرزهای مفهوم «پسانداز» و «ثروت» به دقت تبیین شوند:
- پسانداز (Savings): پسانداز عبارت است از کنار گذاشتن بخشی از درآمد حال حاضر و نگهداری آن بهصورت نقد یا داراییهای دارای نقدشوندگی بسیار بالا (مانند سپردههای بانکی یا حسابهای جاری). هدف اصلی پسانداز، پاسخگویی به هزینههای پیشبینیشده در کوتاه تا میانمدت و ایجاد یک سپر حمایتی اولیه است. اگرچه پسانداز درجه نقدشوندگی بالایی دارد، اما دو نقطه ضعف بنیادی دارد: نخست آسیبپذیری شدید در برابر تورم و کاهش قدرت خرید، و دوم محدود بودن سقف آن. پسانداز تا زمانی کارساز است که حجم بحران مالی از مجموع موجودی حساب فرفراتر نرفته باشد.
- ثروت (Wealth): ثروت شبکه متراکمی از داراییهای مولد، جریانهای درآمدی پایدار (فعال و غیرفعال) و ابزارهای مالی متنوع نظیر املاک، سهام، کسبوکارها و طرحهای سرمایهگذاری است. برای آشنایی با راهکارهای رشد سرمایه، میتوانید بخش برنامهریزی سرمایهگذاری را مطالعه کنید. ثروت به فرد این امکان را میدهد که بدون وابستگی مستقیم به حضور فیزیکی یا کار روزانه، استقلال مالی خود و نسلهای بعدی را تضمین کند.
تفاوت کلیدی این دو در مواجهه با بحران مشخص میشود؛ فردی که فقط پسانداز دارد، با وقوع یک حادثه سنگین مجبور میشود تمام نقدینگی خود را خرج کند و به نقطه صفر برگردد. اما فردی که ساختار مالی خود را بر پایه ثروت و لایههای حفاظتی بنا کرده، از ابزارهایی بهره میبرد که اجازه نمیدهند بحرانها به بدنه اصلی داراییهای مولد او آسیبی وارد کنند.
مکانیزم تخریب داراییها در زمان بروز بحران
بحرانهای مالی شخصی معمولاً بدون پیشبینی و در قالب چهار محور اصلی رخ میدهند:
۱. بیماریهای حاد و هزینههای درمان: هزینههای بستری، جراحیهای سنگین و داروهای خاص میتوانند در مدت زمانی کوتاه، اندوختههای چندساله یک خانواده را به صفر برسانند. پوششهایی مانند بیمه بیماریهای بحرانی برای مهار همین ریسکها طراحی شدهاند.
۲. ازکارافتادگی و نقص عضو: قطع ناگهانی جریان درآمد اصلی فرد به دلیل حوادث شغلی یا بیماریهای مزمن.
۳. خسارت به اموال فیزیکی: حادثهدیدن مسکن، خودرو یا تجهیزات کسبوکار در اثر آتشسوزی، تصادفات یا سرقت.
۴. مسئولیتهای مدنی و حقوقی: بروز خسارات جانی یا مالی به دیگران در جریان فعالیتهای روزمره یا شغلی که فرد را ملزم به پرداخت غرامتهای سنگین میکند.
طبق گزارشهای آژانس مصرفکنندگان مالی کانادا (FCAC)، عدم وجود استراتژی انتقال ریسک، علت اصلی ورشکستگیهای شخصی و تخلیه پساندازهای بازنشستگی در میان خانوادههاست. در غیاب پوششهای ریسک، فرد در برابر این بحرانها یا باید تمام پسانداز نقد خود را تخلیه کند، یا مجبور میشود داراییهای سرمایهای خود (مانند ملک یا سهام) را زیر قیمت واقعی بازار به فروش برساند (فروش شتابزده یا Fire Sale).
نقش بیمه در معماری مالی؛ زیربنا و لایه محافظتی ثروت
در مهندسی مالی شخصی، بیمه دقیقاً نقش «فونداسیون و پی» را در ساخت یک برج ایفا میکند. کارکرد اصلی بیمه، انتقال ریسک (Risk Transfer) است. بیمه به فرد این امکان را میدهد که ریسکهای مالی بزرگ، ناگهانی و غیرقابل پیشبینی را در ازای پرداخت یک حقبیمه مشخص و اندک، به شرکت بیمه منتقل کند.
انواع پوششهای بیمهای و اثر آنها بر حفظ ثروت
- بیمه عمر و سرمایهگذاری: این ابزار با ایجاد پوششهای فوت و ازکارافتادگی، امنیت مالی خانواده را تضمین میکند و همزمان به رشد داراییها کمک میکند. برای اطلاعات بیشتر صفحه بیمه عمر را ببینید.
- بیمه سلامت و ناتوانی از کار: در صورت بروز حوادثی که منجر به عدم توانایی در ادامه کار شوند، تداوم جریان نقدی حیات را تضمین میکند. اطلاعات کاملتر در صفحه بیمه سلامت و ناتوانی موجود است.
- طرحهای پسانداز و مالیاتی: ترکیب بیمه و حسابهای پسانداز نظیر RRSP و TFSA ابزار فوقالعادهای برای حفظ ارزش پول است؛ جزئیات بیشتر را در مقاله طرحهای پسانداز RRSP و TFSA بخوانید.
مقایسه ساختار مالی شکننده و ساختار مالی تابآور
جدول زیر تفاوت بنیادی میان الگوی متکی بر پسانداز محض و الگوی مبتنی بر ثروتِ محافظتشده توسط بیمه را نشان میدهد:
| ویژگی و مؤلفه | مدل مالی شکننده (تکبعدی و متکی بر پسانداز) | مدل مالی تابآور (چندبعدی: پسانداز + ثروت + بیمه) |
| استراتژی اصلی | نگهداری نقدینگی در بانک یا خرید داراییهای سنتی | تخصیص بهینه منابع: بیمه + صندوق اضطراری + سرمایهگذاری مولد |
| مواجهه با بحران پزشکی یا حادثه | مصرف کامل پسانداز و ایجاد بدهیهای جدید | جبران کامل خسارت توسط شرکت بیمه بدون لمس اندوختهها |
| سرنوشت داراییهای سرمایهای | فروش اجباری املاک یا سهام زیر قیمت بازار | حفظ کامل داراییهای مولد و تداوم رشد نرخ مرکب سرمایه |
| وضعیت جریان درآمدی | قطع کامل درآمد در صورت ازکارافتادگی فرد | دریافت مستمری یا غرامت از بیمه و تداوم درآمد غیرفعال |
| سطح امنیت روانی | استرس مداوم ناشی از ترس وقوع حوادث غیرپیشبینیشده | آرامش خاطر کامل و تمرکز بر توسعه و بهینهسازی ثروت |
| پایداری بیننسلی | احتمال بالای فروپاشی مالی خانواده با فوت سرپرست | انتقال امن و برنامهریزیشده ثروت به نسل بعد |
چگونگی ادغام بیمه در نقشه راه مالی شخصی
برای دستیابی به یک ساختار مالی مقاوم، منابع مالی فرد باید در قالب یک مدل سه لایهای مدیریت شوند:
۱. لایه اول: صندوق اضطراری (Emergency Fund): نگهداری معادل ۳ تا ۶ ماه هزینههای ضروری زندگی بهصورت نقد. این لایه فقط برای بحرانهای کوچک و کوتاهمدت است.
۲. لایه دوم: سپر حمایتی بیمه (Insurance Shield): پوشش ریسکهای کلان و سنگین که جبران آنها از عهده صندوق اضطراری خارج است.
۳. لایه سوم: موتور ثروتآفرینی (Wealth Engine): تخصیص سرمایهها به داراییهای مولد. این لایه تنها زمانی میتواند بدون اضطراب رشد کند که لایه بیمه امنیت آن را تضمین کرده باشد.
جمعبندی
پسانداز گام اول در ایجاد انضباط مالی است، اما به هیچ وجه برای تضمین آینده کافی نیست. اتکای صرف به پسانداز مانند حرکت با خودرویی بدون کیسه هواست؛ شاید در مسیرهای هموار مشکلی پیش نیاید، اما اولین تصادف میتواند آخرین تصادف باشد. بیمه هزینهای اضافه در سبد خانوار نیست، بلکه یک سرمایهگذاری راهبردی برای قفل کردن امنیت ثروت است. با ادغام هوشمندانه پوششهای بیمهای در برنامهریزی مالی خود، پساندازهایتان حفظ میشوند و ثروت شما در برابر هر بحرانی پایداری خواهد داشت.
دریافت مشاوره اختصاصی و ارزیابی پوششهای مالی
برای بررسی شرایط بیمهای خود در کانادا، انتخاب مناسبترین پوششها و ساخت یک استراتژی مالی مقاوم در برابر بحرانها، همین حالا به صفحه اینستاگرام سمیه میریوسفی دایرکت دهید تا راهنماییهای لازم را دریافت کنید.