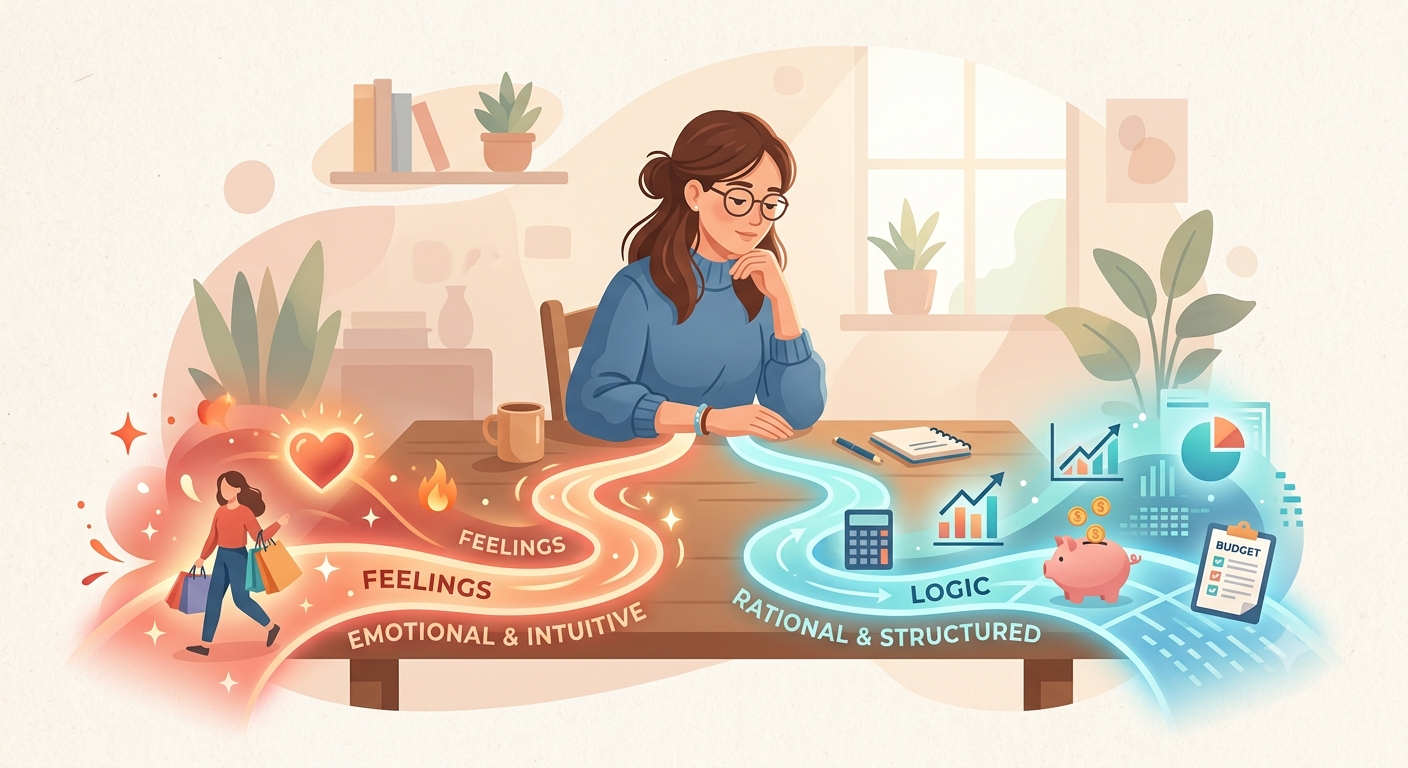
وقتی پول با احساس تصمیم میگیرد، نه با عقل
خیلی از ما فکر میکنیم تصمیمهای مالیمان کاملاً منطقی و حسابشده است؛ اما واقعیت چیز دیگریست. بخش بزرگی از تصمیمهایی که درباره پول میگیریم — از خرید یک بیمهنامه گرفته تا سرمایهگذاری یا حتی لغو یک قرارداد مالی — ریشه در احساسات لحظهای دارد، نه محاسبه دقیق. ترس، اضطراب، هیجان، یا حتی خستگی از فکر کردن، میتوانند مسیر مالی چند سال آینده ما را عوض کنند. برای ایرانیان مقیم کانادا که با نظام مالی و بیمهای جدیدی روبهرو هستند، این موضوع اهمیت دوچندانی دارد؛ چون تصمیمهای عجولانه در محیطی ناآشنا، هزینهاش معمولاً سنگینتر است.
چرا مغز ما در تصمیمهای مالی احساسی عمل میکند؟
مغز انسان برای بقا طراحی شده، نه برای محاسبات مالی بلندمدت. وقتی با موضوعی مثل پول، آینده یا سلامتی روبهرو میشویم، بخش احساسی مغز زودتر از بخش منطقی وارد عمل میشود.
ترس؛ نیرویی که ما را به تصمیمهای عجولانه میکشاند
ترس از دست دادن، ترس از بیماری، ترس از حادثه — همه اینها میتوانند باعث شوند بدون بررسی کافی، اولین گزینهای که جلوی چشممان قرار میگیرد را انتخاب کنیم. این نوع تصمیمگیری در کوتاهمدت آرامش میدهد، اما در بلندمدت اغلب پرهزینهتر از یک انتخاب سنجیده است.
هیجان لحظهای و توهم کنترل
در طرف مقابل، هیجان زیاد یا خوشبینی بیش از حد هم میتواند گمراهکننده باشد. کسی که تازه شغل خوبی پیدا کرده یا به کانادا مهاجرت کرده، ممکن است با هیجان اولیه، ریسکهایی را نادیده بگیرد که چند سال بعد به مشکل مالی جدی تبدیل میشود.
تصمیم احساسی در انتخاب بیمه؛ خطری که کمتر دیده میشود
انتخاب بیمه یکی از حوزههاییست که تأثیر تصمیمهای احساسی در آن بهوضوح دیده میشود، اما کمتر به آن توجه میشود.
خرید بیمه از سر ترس یا تحت فشار لحظهای
بعضی افراد فقط بعد از یک خبر بد — بیماری یک آشنا، حادثه یک همکار، یا حتی یک پست نگرانکننده در شبکههای اجتماعی — به فکر خرید بیمه میافتند و بدون بررسی دقیق نیازها و شرایط، اولین پیشنهادی که میشنوند را قبول میکنند. نتیجه این کار معمولاً یک بیمهنامهست که یا پوشش لازم را ندارد یا با بودجه و شرایط واقعی فرد همخوانی ندارد.
بیتوجهی به بیمه بهخاطر خوشبینی بیش از حد
در نقطه مقابل، خیلیها هم با این فکر که «برای من اتفاقی نمیافتد»، خرید بیمه را سالها به تعویق میاندازند. این خوشبینی احساسی، بهویژه در کشوری مثل کانادا که هزینههای درمانی و حقوقی میتواند بسیار بالا باشد، ریسک مالی جدی به همراه دارد.
تغییر مکرر بیمهنامه بر اساس حس لحظهای
برخی افراد هر بار که با یک مشاور یا شرکت جدید صحبت میکنند، بیمهنامه خود را عوض میکنند؛ نه بهخاطر تحلیل واقعی شرایط، بلکه بهخاطر جذابیت لحظهای پیشنهاد جدید. این رفتار میتواند باعث از دست رفتن مزایای انباشتهشده بیمههای قبلی شود.
چگونه تصمیمهای مالی و بیمهای منطقیتری بگیریم؟
خبر خوب این است که با چند تغییر ساده در روند تصمیمگیری، میتوان اثر احساسات را بهطور قابلتوجهی کاهش داد.
قانون ۲۴ ساعت پیش از هر تصمیم مهم مالی
اگر تصمیمی درباره بیمه یا هر موضوع مالی دیگر گرفتید که با هیجان یا نگرانی همراه بود، حداقل ۲۴ ساعت صبر کنید. این فاصله زمانی کوتاه، فرصت میدهد بخش منطقی مغز هم وارد تصمیمگیری شود.
نوشتن دلیل واقعی نیاز، نه ترس
پیش از خرید یا تغییر هر بیمهنامهای، این سؤال را از خودتان بپرسید: «این تصمیم را بهخاطر یک نیاز واقعی میگیرم یا بهخاطر یک احساس لحظهای؟» نوشتن دلیل روی کاغذ، تصمیم را شفافتر میکند.
مشورت با یک متخصص بیطرف
داشتن یک مشاور مالی یا بیمهای که شرایط شخصی شما را میشناسد، بهترین راه برای خارج کردن تصمیم از حالت هیجانی و نزدیک کردن آن به یک انتخاب واقعبینانه است. همانطور که در برنامهریزی برای آینده تحصیلی فرزندان و استفاده از طرح پسانداز تحصیلی (RESP) لازم است تصمیمها بر پایه برنامهریزی بلندمدت باشد نه هیجان لحظهای، انتخاب بیمه هم به همین اصل نیاز دارد. آژانس مصرفکننده مالی کانادا (FCAC) نیز در بخش بیمه سایت رسمی خود اطلاعات مفیدی درباره چرایی نیاز به بیمه و نحوه انتخاب درست آن ارائه داده که میتواند نقطه شروع خوبی برای تصمیمگیری آگاهانه باشد.
جمعبندی
تصمیمهای مالی و بهویژه انتخاب بیمه، نباید محصول یک لحظه ترس یا هیجان باشند. شناخت الگوهای احساسی که در تصمیمگیریهای ما دخالت میکنند، اولین قدم برای گرفتن تصمیمهاییست که واقعاً به نفع آینده مالیمان هستند. اگر میخواهید بدانید بیمهنامه فعلیتان واقعاً متناسب با شرایط شماست یا نه، یا برای اولین بار میخواهید بیمهای آگاهانه و بدون عجله انتخاب کنید، کافیست از طریق صفحه اینستاگرام پیام بدهید تا در یک مشاوره ساده و شفاف، مسیر درست را با هم پیدا کنیم.